中国报告大厅网讯,当前全球市场已经形成中美双龙头主导的竞争态势,本土新势力凭借差异化技术路线抢占细分市场份额,产业竞争从增量扩张转向存量博弈,核心竞争力逐步向品牌、渠道与服务网络延伸。行业边界清晰,覆盖纯电、插混、氢燃料等全品类新能源车型,上游核心三电供应链成熟,下游补能网络布局逐步完善,整体产业进入平稳增长阶段。
特斯拉作为全球最早量产纯电车型的龙头企业,产品结构高度聚焦主流价位段的Model 3与Model Y两款车型,新车型Cybertruck等处于产能爬坡阶段,对整体产销规模的贡献仍较低。从全年数据观察,产能与交付的差值维持在合理区间,反映终端需求与生产端的匹配度较高,全年交付同比出现负增长,一定程度上反映北美与欧洲市场需求承压,同时上海超级工厂产能调整也对全年规模产生影响。新车型仅在第四季度实现小批量交付,产量与交付量基本持平,说明产能爬坡过程中采用订单式生产策略,库存压力较低。产品结构的高度集中,一方面降低了研发和生产成本,提升了规模效应,另一方面也让企业业绩完全依赖两款车型的市场表现,增长弹性较低。
| 车型分类 | 产量(辆) | 交付量(辆) | 占总交付比例(%) |
|---|---|---|---|
| Model 3/Y | 1600767 | 1585279 | 97 |
| 其他车型 | 53900 | 50850 | 3 |
| 总计 | 1654667 | 1636129 | 100 |
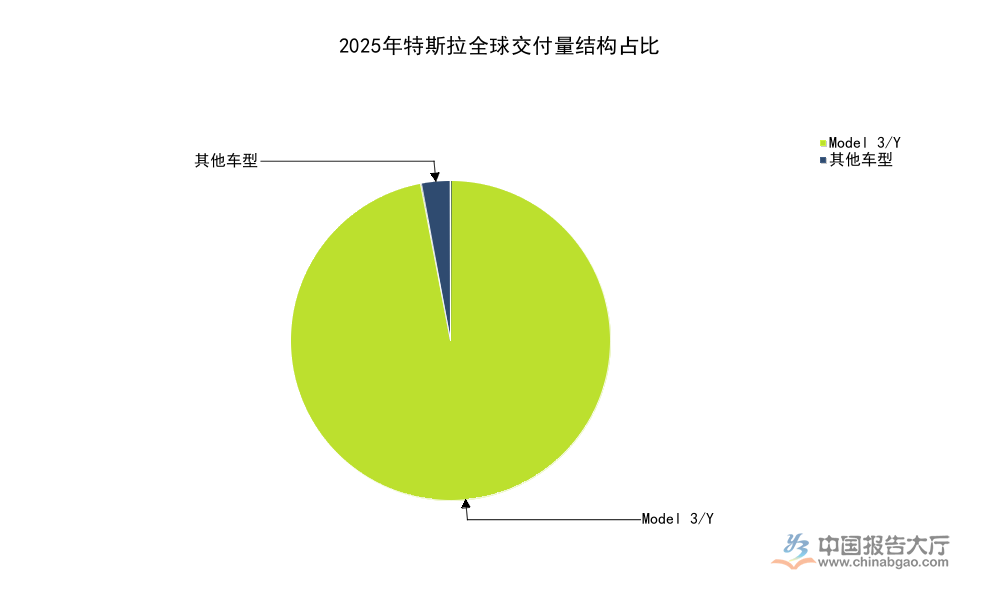
Model 3/Y的交付占比接近九成七,说明特斯拉当前的业绩仍完全依赖两款成熟车型,新车型的市场贡献仍需要至少1-2年的产能爬坡周期才能体现,全年交付同比下降8.6%,也说明存量市场下龙头企业的增长压力逐步显现。特斯拉当前的产品策略从早年的扩产能抢份额转向维持现有利润水平,面对中国本土品牌的价格竞争,调整策略后的市场反馈仍有待观察。
与之形成对照的是,比亚迪作为中国本土新能源汽车龙头,已经完成插混与纯电双线布局,全球销量规模已经超过特斯拉,成为全球销量最高的新能源汽车整车企业。中国市场作为比亚迪的基本盘,贡献了绝大多数销量,同时出海业务已经进入快速增长阶段,纯电板块的增长速度远高于整体销量增速,反映产品结构升级趋势明确。当前比亚迪的纯电产品已经覆盖10万-30万价格带,与特斯拉的主流价位段形成直接竞争,插混产品则抢占了传统燃油车的替代市场,双线布局的优势逐步显现。中国本土完善的供应链体系,帮助比亚迪控制了生产成本,在价格竞争中获得明显优势。
| 企业 | 全球总销量(万辆) | 纯电销量(万辆) | 海外销量(万辆) |
|---|---|---|---|
| 特斯拉 | 163.6 | 163.6 | 暂缺 |
| 比亚迪 | 460 | 225 | 100 |

比亚迪的海外销量占比已经超过20%,同比增速超过一倍,说明出海业务已经成为新的增长极,纯电板块的增速达到28%,也反映纯电产品的市场认可度持续提升,对比特斯拉的负增长,中美龙头的增长态势出现明显分化。比亚迪在中国市场的渠道下沉优势明显,覆盖低线城市的经销商网络帮助其获得了更大的市场份额。
纯电板块是当前新能源汽车竞争的核心赛道,技术迭代速度快,产品更新周期短,不同企业的增长态势差异明显。特斯拉作为纯电赛道的先发者,当前规模基数大,叠加全球需求疲软,出现了同比负增长,比亚迪作为后发者,纯电板块仍处于快速扩张阶段,蔚来作为主打高端纯电市场的新势力,增长速度高于行业平均水平。不同价位段的需求分化明显,低端市场依托价格下沉实现增长,高端市场则依托品牌与服务实现用户转化,不同企业的定位不同,增长表现也出现明显分化。需求分化背后是消费结构升级,高收入群体对新能源汽车的接受度持续提升,高端市场的增长空间仍未饱和。
| 企业 | 全年交付同比增速(%) | 12月交付同比增速(%) |
|---|---|---|
| 特斯拉 | -8.6 | 暂缺 |
| 比亚迪 | 28 | 暂缺 |
| 蔚来 | 46.9 | 54.6 |

高端纯电市场的增长速度明显高于大众市场,反映消费升级趋势下,高端新能源汽车的需求仍未饱和,蔚来作为主打换电服务的高端品牌,用户粘性较高,维持了远高于行业平均的增长速度,这背后反映差异化服务对高端用户的吸引力仍在提升。纯电市场的竞争已经从价格竞争转向价值竞争,不同定位的品牌都能找到自身的增长空间。
全球新能源汽车市场经过十余年的发展,产业集中度已经提升到较高水平,前两大头部企业合计销量占全球总销量的比例超过三成五,CR5占比超过五成,头部集中趋势明确。中国市场作为全球最大的新能源汽车单一市场,集中度更高,仅比亚迪一家就占据了超过三分之一的市场份额,加上特斯拉、蔚来、吉利、长安等其他头部企业,CR8占比超过八成,中小品牌的生存空间持续被压缩。近年来已有十余家中小新能源汽车品牌退出市场,部分品牌被头部企业收购,存量竞争下的市场出清速度加快。究其本质,新能源汽车是资本密集型产业,研发投入大,规模效应明显,只有年销量超过10万辆的企业才能实现盈亏平衡,年销量超过100万辆的企业才能在供应链上获得议价权,降低生产成本,因此头部集中是产业发展的必然趋势。不排除未来头部企业会进一步通过价格战、技术迭代抢占更多市场份额,产业集中度会继续提升,中小品牌的生存难度会进一步加大。当前的市场份额结构已经基本稳定,头部企业的地位很难被颠覆,新进入者需要找到足够细分的垂直赛道才能获得生存空间。
比亚迪2025年海外销量达到100万辆,同比增长145%,增速远高于国内市场,出海业务已经成为拉动比亚迪整体业绩增长的核心动力。比亚迪出海从东南亚市场起步,依托性价比优势打开市场,之后逐步进入欧洲、拉美、中东等市场,产品定位也从低端逐步向中端延伸,依托中国完整的新能源汽车产业链优势,比亚迪的出口产品在价格上比本土品牌更有优势,同时续航和配置更高,因此获得了当地消费者的认可。年销量突破百万辆,说明比亚迪的海外渠道布局已经初步完成,从早期的小规模试水生已经进入大规模扩张阶段。比亚迪的出海采用整车出口和本地建厂结合的方式,在东南亚已经建成了完整的整车生产工厂,接下来会在欧洲和拉美布局新的工厂,规避关税壁垒,降低物流和生产成本,进一步提升产品竞争力。不排除2026年比亚迪的海外销量会继续维持高速增长,海外销量占比会进一步提升,逐步接近特斯拉的海外销量占比水平。比亚迪出海的成功证明中国新能源汽车产业链的优势已经可以输出到全球市场,本土企业的产品竞争力已经达到全球领先水平,这对整个中国新能源汽车产业的出海都有示范效应,后续会有更多中国新能源汽车零部件和整车企业出海,提升中国产业的全球影响力。
蔚来坚持换电路线已经多年,换电网络是蔚来差异化竞争的核心壁垒,换电模式解决了纯电汽车补能慢的痛点,同时支持电池租赁,降低用户购车门槛,高端用户对补能便利性的要求更高,因此换电模式对高端用户的吸引力明显。截至2026年初,蔚来已经完成了核心高速网络与城市核心区域的换电站布局,换电站数量突破三千座,累计换电次数接近一亿次,说明换电网络的使用率已经达到较高水平,用户对换电模式的认可度持续提升。针对长途出行需求,蔚来已经布局了跨区域的换电走廊,覆盖国内主要经济带之间的高速线路,满足用户长途出行的补能需求。
| 指标 | 数值 | 单位 |
|---|---|---|
| 累计建成换电站 | 3677 | 座 |
| 2026年规划新增 | 1000 | 座 |
| 累计换电次数 | 9600 | 万次 |
| 跨区换电路线长度 | 2700 | 公里 |
| 沿线换电站数量 | 19 | 座 |
| 沿线平均间距 | 142 | 公里 |
蔚来的换电网络已经形成了一定的规模效应,用户购车后可以获得稳定的补能服务,这也是蔚来维持高增长的核心支撑,2026年新增一千座换电站的目标,意味着换电网络会进一步向三四线城市延伸,覆盖更多用户群体,对后续交付增长的拉动作用仍有待观察。换电模式前期投入较大,对企业现金流形成一定压力,随着规模扩大,利用率提升,单位成本会逐步下降。
特斯拉2025年第四季度交付量达到418227辆,产量达到434358辆,其中新推出的其他车型第四季度产量11706辆,交付11642辆,产量与交付量基本持平,反映小批量生产阶段,企业采用订单式生产策略,没有额外库存压力。从全年节奏看,特斯拉四个季度平均交付量约为40.9万辆,第四季度交付量高于平均水平,说明年底冲量策略效果明显,产量比交付量多1.6万辆,库存水平处于合理区间,没有出现大规模库存积压的情况。与之形成对照的是,比亚迪依托本土完整供应链,交付效率更高,第四季度交付量也高于全年平均水平,年底促销带动终端交付增长。蔚来12月单月交付同比增长54.6%,也反映年底交付节奏加快,企业全力完成年度交付目标。不同企业的交付节奏差异,本质是生产模式不同导致的,特斯拉采用大规模标准化生产,供应链稳定,交付节奏相对平稳,比亚迪规模化生产能力更强,能够快速响应终端需求的波动,蔚来因为支持用户个性化定制,生产周期更长,交付节奏相对偏慢,年底会集中交付完成年度目标。不同生产模式各有优劣,标准化生产能够降低生产成本,提升交付效率,定制化生产能够满足用户个性化需求,提升用户体验,适配高端市场的需求。
累计用户规模决定了企业的服务收入空间,也反映品牌的市场渗透率,累计用户越多,品牌口碑传播效应越明显,后续获取新用户的成本越低,同时智能电动汽车的自动驾驶算法训练依赖大量用户驾驶数据,累计用户越多,数据积累越丰富,算法迭代速度越快,产品智能化体验越好,核心竞争力越强。中国作为全球最大的新能源汽车市场,累计用户规模直接反映企业的市场地位,不同企业进入市场的时间不同,定位不同,累计用户规模差异明显。比亚迪依托多年的新能源汽车布局,很早就推出了量产车型,累计用户规模处于行业领先位置,特斯拉进入中国市场超过十年,累计用户也达到了较高规模,蔚来作为后起的新势力,经过近十年的发展,累计交付接近百万辆,完成了从0到1的突破。
| 企业 | 中国市场累计交付(万辆) |
|---|---|
| 比亚迪 | 超1800 |
| 特斯拉 | 超200 |
| 蔚来 | 99.76 |

蔚来累计交付接近百万辆,意味着品牌已经渡过了初创期,进入成长期,规模效应开始显现,单位研发和服务成本会逐步下降,盈利能力会逐步改善,头部企业的累计用户规模差异,也反映了企业进入市场的时间和定位差异,对后续竞争格局有深远影响。数据积累的差距会逐步转化为智能化体验的差距,头部企业的优势会进一步放大。
获取完整行业报告可联系专业研究机构对接,核心洞察整理如下:
如需获取更详细的新能源汽车产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多新能源汽车行业研究分析,详见中国报告大厅《新能源汽车行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





