中国报告大厅网讯,冷链物流作为依托温控、保鲜技术及专业设施,保障产品从初加工到配送全程处于规定温度环境的专业物流领域,正处于 “需求扩张 + 技术赋能 + 政策催化” 的黄金发展阶段。2024 年以来,行业在需求稳步增长的同时,面临着收入增速放缓、竞争格局重塑、技术革新加速等多重变化,市场规模与发展质量呈现出双向提升的态势,区域布局与细分领域也涌现出新的增长点。
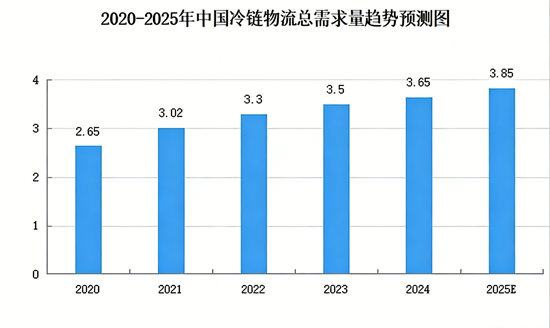
近年来,中国冷链物流需求保持稳中有升的发展态势,尽管同比增速略有放缓,但整体增长韧性十足。2024 年中国冷链物流总需求达到 3.65 亿吨,同比增长 4.3%;2025 年一季度总需求为 0.83 亿吨,同比增速维持在 4.3% 的稳定水平,预计 2025 年全年总需求将突破 3.85 亿吨。回顾过往发展,2020 年冷链物流总需求为 3.02 亿吨,2021 年增长至 3.3 亿吨,2022 年达 3.5 亿吨,2023 年为 3.65 亿吨,多年来持续呈现阶梯式增长态势。
与需求增长形成对比的是,冷链物流总收入增速有所减缓。受市场需求波动和竞争压力影响,多数企业的运价和冷库价格出现下降,拉低了整体收入增速。2024 年中国冷链物流总收入为 5361 亿元,同比增长 3.7%,增速较上年下降 1.5 个百分点;2025 年一季度总收入为 1361.3 亿元,同比增长 3.9%,增速较去年同期回落 0.4 个百分点,预计 2025 年全年总收入将达到 5523 亿元。从历史数据来看,2020 年冷链物流总收入为 3832 亿元,2021 年增至 4054 亿元,2022 年达 4916 亿元,2023 年为 5170 亿元,收入规模长期处于增长通道,但增速调整趋势明显。
当前中国冷链物流行业已进入 “强者恒强” 的寡头竞争阶段,竞争格局正从 “分散竞争” 向 “寡头主导” 加速分化。头部企业凭借技术、网络与资本三大核心优势构建起竞争护城河,占据市场主导地位。在技术层面,通过 AI 温控、区块链溯源、无人化设备等智能化技术提升运营效率;在网络层面,依托全国性仓储、运输与配送网络实现规模化覆盖;在资本层面,通过融资、并购与战略投资持续扩大市场份额。预计 2025 年头部企业市占率将突破 60%,较 2023 年提升 15 个百分点。这些头部企业通过整合上下游资源,打造 “仓储 + 运输 + 配送 + 科技” 的一体化服务能力,形成对中小企业的竞争优势,部分企业已实现冷链运输全程可视化监控,将货物损耗率降低至行业平均水平的三分之一以下。
在头部企业的挤压下,中小企业面临技术升级与资金链的双重压力,纷纷选择差异化生存与垂直深耕策略。部分企业聚焦高端细分市场,如医药冷链、高端食材冷链等高附加值领域;部分企业深耕区域性服务,通过扎根本地市场,提供灵活、高效的定制化服务;还有部分企业专注于冷链包装、冷链金融等细分环节的专业化服务。但整体来看,中小企业的生存空间正被逐步压缩,未来五年行业将加速整合,缺乏核心竞争力的中小企业或被并购,或转向专业化配套服务,而头部企业将通过技术输出与生态合作,进一步巩固市场地位。
智能化技术正成为冷链物流行业降本增效的核心驱动力,推动行业从 “设备升级” 向 “系统重构” 转型。未来五年,冷链物流行业将迎来三大技术变革:一是 AI 与大数据的深度应用,通过预测性维护、智能调度与路径优化,降低运营成本;二是物联网(IoT)设备的普及,实现冷链运输全程温度、湿度、位置等数据的实时监控;三是自动化与无人化技术的突破,如无人仓储、无人配送等场景的落地,提升作业效率与安全性。预计到 2030 年,智能化技术将覆盖 80% 以上的冷链物流环节,行业平均运营成本降低 20% 以上。目前已有部分企业通过 AI 算法优化配送路线,将车辆空驶率降低至 10% 以下;区块链溯源技术的普及,则将冷链产品的质量追溯时间从数天缩短至分钟级。
在 “双碳” 目标的推动下,绿色化技术正从政策要求转变为企业的市场竞争力,冷链物流行业绿色转型加速推进。未来五年,行业将重点实现三大绿色突破:一是新能源车辆的普及,如电动冷藏车、氢能源冷藏车等的广泛应用;二是绿色仓储的建设,推广光伏发电、地源热泵等节能技术;三是循环包装的推广,采用可降解材料、共享托盘等降低资源消耗。绿色化技术不仅有助于企业降低碳排放,还能通过能效提升与成本优化形成新的竞争优势,例如部分企业通过光伏仓储与电动冷藏车的组合应用,将能源成本降低 30% 以上;循环包装的推广,则将包装成本降低 50% 以上。
东部地区作为中国冷链物流的核心区域,未来将以高端化与国际化为发展方向。一方面,依托长三角、珠三角等经济圈的消费升级需求,大力发展医药冷链、高端食材冷链等高附加值服务;另一方面,借助自贸区、跨境电商等政策红利,加速冷链物流的国际化布局,打造全球冷链枢纽。预计到 2030 年,东部地区冷链物流市场规模将突破 5000 亿元,占全国市场的 55% 以上。消费升级与产业升级的双重叠加成为核心驱动力,例如部分城市已实现进口生鲜的 “当日达” 服务,医药冷链的跨境运输也成为新的增长点。
中西部地区正成为冷链物流行业的 “新蓝海”,市场需求呈现爆发式增长。随着 “乡村振兴” 战略的推进与中西部消费市场的崛起,冷链物流在该区域的发展潜力持续释放。未来五年,中西部地区将加速推进两大突破:一是规模化仓储与运输网络的建设,通过政策扶持与资本投入,缩小与东部地区的发展差距;二是区域性冷链枢纽的打造,依托交通枢纽与产业集群,形成辐射周边地区的冷链服务网络。中西部地区冷链物流市场规模增速将长期高于全国平均水平,预计到 2030 年,市场规模将突破 3000 亿元,占全国市场的 35% 以上。消费潜力释放与产业转移的双重驱动,使得农产品上行与工业品下行的双向流通成为该区域冷链物流的重要增长点。
未来五年,中国冷链物流行业将迎来广阔的发展空间,预计到 2030 年市场规模将突破 1.5 万亿元,年均复合增长率保持在 12% 以上。核心机遇主要来自三个方面:一是消费升级驱动高端需求增长,医药冷链、高端食材冷链、预制菜冷链等细分领域需求持续攀升;二是政策红利释放带来规模化发展机遇,“十四五” 冷链物流发展规划、乡村振兴战略等政策的实施,为行业发展提供了有力支撑;三是技术变革催生效率提升机遇,智能化、绿色化技术的普及的,持续推动冷链物流行业降本增效,其中医药冷链、预制菜冷链、跨境冷链等新兴领域将实现爆发式增长。

尽管前景向好,冷链物流行业仍面临三大核心挑战:一是成本压力持续加大,燃油价格上涨、人力成本上升等因素直接影响企业盈利水平;二是标准体系尚不完善,冷链设备标准、服务标准等不统一,影响行业整体运行效率;三是区域发展失衡,中西部地区冷链设施覆盖率低、运营效率不高,与东部地区存在明显差距。应对这些挑战,需要企业通过技术降本,借助智能化与绿色化技术降低运营成本;通过标准共建,推动行业联盟与政府合作,建立统一的标准体系;通过区域协同,加强跨区域合作与资源整合,缩小区域发展差距。
中国报告大厅《2025-2030年中国冷链物流市场专题研究及市场前景预测评估报告》指出,2025 年作为冷链物流行业发展的关键节点,呈现出需求稳步增长、收入增速调整、竞争格局重塑、技术迭代加速、区域布局优化的鲜明特征。冷链物流行业在需求规模与收入体量持续扩大的同时,正经历从分散竞争到寡头主导的格局转变,智能化与绿色化成为行业升级的核心驱动力,区域发展逐步从东部集中走向全国均衡。未来,随着消费升级、政策扶持与技术创新的持续发力,冷链物流行业将迈向万亿市场规模,医药冷链、预制菜冷链等新兴领域与中西部地区市场将成为核心增长点。同时,行业也需应对成本压力、标准缺失与区域失衡等挑战,通过技术创新、标准共建与区域协同实现高质量发展,在变革与突破中开启冷链物流行业的全新发展阶段。
如需获取更详细的冷链物流产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多冷链物流行业研究分析,详见中国报告大厅《冷链物流行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





