中国报告大厅网讯,不干胶(自粘标签材料)是以压敏胶为粘合介质的功能性包装材料,处于产业链中游加工环节,广泛应用于快消、物流、医药等多个国民经济领域。
不干胶行业上游主要涵盖纸张、薄膜基材、压敏胶、离型剂四大类原材料,其中木浆是纸基基材的核心原料,石油化工产品是压敏胶与薄膜基材的核心原料,原材料成本占不干胶制造总成本的比重超过80%,原材料价格波动直接影响行业盈利水平。2017年之后,全球木浆产能新增投放节奏放缓,国内环保政策压缩造纸产能,纸基原材料价格进入上行周期,2021年木浆价格达到阶段性高点,给中游不干胶制造企业带来较大成本压力。2023年之后,全球木浆新增产能逐步投放,国内造纸产能供需趋于平衡,木浆价格回落至2019年前后的水平,压敏胶原材料原油价格也进入平稳波动区间,中游企业成本压力得到明显缓解。
头部企业凭借规模优势与长单采购协议,能够锁定原材料成本,波动幅度较中小厂商低10-15个百分点,中小厂商多采用零采方式,成本波动更大,盈利稳定性不足,这一差异进一步推动行业集中度向头部企业集中。成本端压力的缓解也给国内企业提供了产品结构升级的空间,更多资源投入到高性能产品的研发当中。
不干胶中游制造环节已经形成清晰的分层竞争格局,第一层级为国际头部企业,凭借品牌优势与技术优势,占据国内高端不干胶材料市场,主要服务国际快消品牌、跨国医药企业、高端化妆品品牌,产品毛利率维持在15-20%区间,市场份额合计超过30%。第二层级为国内头部上市企业,凭借成本优势与本土化服务能力,占据国内中端主流市场,服务国内主流快消品牌、物流快递企业、医药生产企业,产品毛利率维持在8-12%区间,市场份额合计超过40%。第三层级为区域中小制造企业,主要服务本地中小客户,走低价路线,产品毛利率多在5%以下,大多没有自主研发能力,依靠采购成品母料进行分切加工,产品质量稳定性不足。
分层格局的形成核心源于技术与品牌壁垒,高端市场对产品的一致性、环保性能、特种功能要求较高,新进入者难以突破,中小厂商只能在低端市场竞争,近年来国内环保政策趋严,对生产过程的排污、挥发性有机物排放要求提升,大量中小厂商因达不到环保要求退出市场,头部企业逐步承接退出的市场份额,行业集中度持续提升。
不干胶的需求增长与国内消费流通市场的发展高度绑定,食品饮料行业是不干胶标签最大的应用领域,快消品行业新品推出频次提升,产品迭代周期缩短,带动标签需求持续增长,运输物流行业受益于电商快递与冷链物流的发展,对不干胶标签的需求保持双位数增长,医药保健品行业监管趋严,要求所有上市药品配备电子追溯标签,也拉动了不干胶材料的需求增长。不同应用领域对不干胶产品的性能要求差异较大,食品接触类标签需要符合国家安全卫生标准,要求无异味、无有害物质迁移,物流标签要求耐摩擦、打印清晰度高、适配高速贴标设备,医药标签要求耐低温、耐消毒、信息留存时间长,高端化妆品标签要求外观质感好、耐刮擦。
不同领域的需求差异也推动中游企业差异化布局,部分企业专注于食品饮料领域的中低端标签材料,依靠规模走量,部分企业专注于医药电子领域的高端特种标签材料,依靠技术获得高毛利。
不干胶标签按照基材类型分为纸基类和薄膜类两大核心品类,纸基类不干胶成本较低,印刷适应性好,广泛应用于食品饮料、日用化工等领域,是当前市场占比最高的细分品类,薄膜类不干胶具有耐水、耐刮、耐腐蚀的特性,主要应用于高端化妆品、电子、药品等领域,随着终端消费升级,薄膜类需求增速逐步高于纸基类,过去十年两类品类规模均实现明显增长。
| 品类 | 2013年规模(亿元) | 2023年规模(亿元) |
|---|---|---|
| 纸基类 | 77.26 | 222.88 |
| 薄膜类 | 28.66 | 95.93 |
| 合计 | 105.92 | 318.81 |
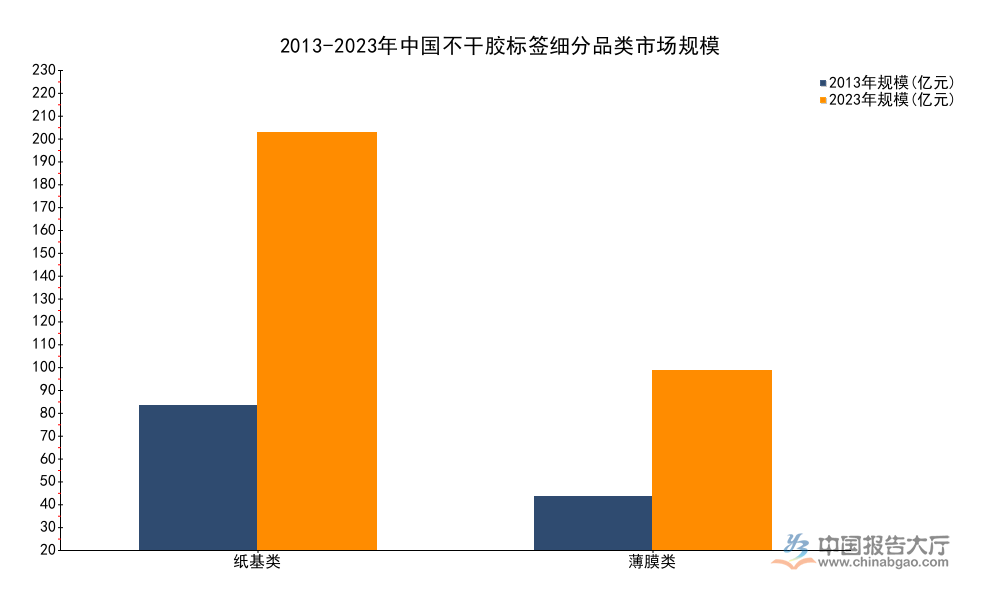
十年间纸基类规模增长188%,薄膜类规模增长234%,薄膜类增速显著高于纸基类,反映出终端市场对高性能不干胶材料的需求提升。未来随着高端应用领域的持续扩张,薄膜类占比仍有进一步提升空间,推动行业产品结构向高附加值方向调整。
纸基类不干胶是当前国内不干胶市场占比最高的细分品类,占整体市场规模的70%左右,过去十年,纸基类不干胶的需求增长主要来自食品饮料行业的扩容,国内食品饮料行业总产量十年间增长超过60%,带动纸基不干胶需求同步增长,物流电商领域的热敏不干胶标签也属于纸基类不干胶范畴,过去十年电商快递业务量增长超过20倍,拉动热敏纸基不干胶需求快速增长,成为纸基类品类中增速最快的细分领域。热敏不干胶要求涂布精度高,胶体均匀,能够适应高速打印,头部企业在涂布环节的技术优势明显,逐步替代中小厂商的市场份额,目前头部企业占据热敏不干胶领域超过70%的市场份额。
薄膜类不干胶占整体市场规模的30%左右,过去十年增速高于纸基类,主要驱动因素是高端化妆品、医药、电子等领域的需求升级,高端化妆品品牌越来越多地采用薄膜不干胶标签提升包装质感,医药行业对标签的耐水、耐药品性能要求提升,越来越多的药品标签从纸基改为薄膜类,电子行业的元器件标识也大量使用薄膜不干胶标签。
薄膜类不干胶的技术门槛高于纸基类,对基材的拉伸强度、胶层的粘结强度要求更高,国内企业最近十年逐步突破技术壁垒,进口替代进程加快,目前国内头部企业已经能够生产大部分品类的薄膜不干胶材料,进口份额从十年前的超过60%下降到当前的30%左右,未来进口替代仍有空间。
方大新材是国内不干胶材料领域的上市企业,产品覆盖纸基、合成纸、薄膜等多品类不干胶材料,下游服务食品饮料、医药、物流等多个领域。2026年第一季度企业经营保持稳定,成本管控效果显现,盈利端实现较快增长,现金流状况大幅改善,对比去年同期,多个核心财务指标出现明显优化,企业层面持续推进产品结构升级,高附加值产品占比逐步提升,带动盈利水平改善。
| 核心指标 | 同比增长率(%) |
|---|---|
| 营业收入 | 0.13 |
| 归母净利润 | 39.02 |
| 经营性净现金流 | 312.09 |
| 期间费用 | -7.74 |
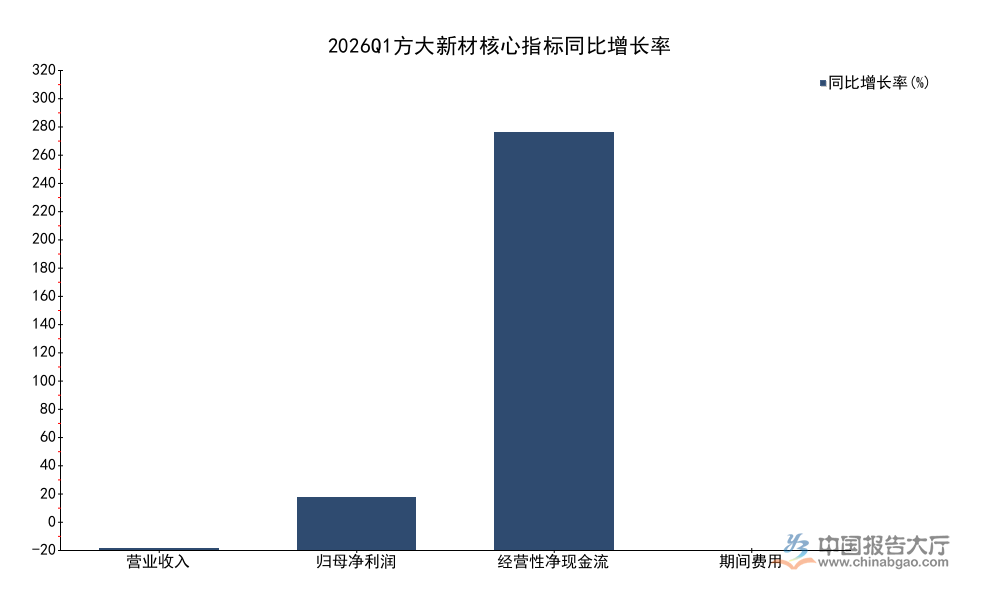
营业收入仅实现微增,反映出当前行业整体需求仍处于弱复苏阶段,终端需求没有出现明显反弹。归母净利润保持较快增长,主要得益于期间费用的下降,成本管控发挥了明显作用,经营性净现金流的大幅提升,表明企业回款状况改善,营运能力提升,抗风险能力增强。
不干胶行业整体盈利水平受原材料价格与需求端双重影响,需求平稳阶段,头部企业凭借规模效应与成本管控能力,净利率能够维持在6-8%的区间,中小厂商净利率大多在2-3%之间,部分成本控制不佳的中小厂商甚至会出现亏损。原材料价格上行周期,头部企业因为长单锁价,盈利下滑幅度小于中小厂商,部分中小厂商会因为成本大幅上涨退出市场,头部企业趁机抢占市场份额,原材料价格下行周期,头部企业能够将成本下降的部分红利让渡给下游,抢占更多份额,同时维持稳定的盈利。
产品结构对盈利水平的影响非常明显,高端特种不干胶材料的毛利率能够达到15%以上,是普通通用型产品的2-3倍,国内头部企业近年来都在加大高端产品的布局,逐步提升高毛利产品占比,带动整体盈利水平提升,未来随着产品结构升级的推进,头部企业的盈利水平仍有提升空间。
双碳目标推进下,下游品牌方纷纷推出自身的低碳减排目标,对上游包装材料的碳足迹提出明确要求,绿色化已经成为不干胶行业重要的技术演进方向。当前行业主流的绿色化方案包括超薄化、可降解、生物基三大方向,超薄化通过减少基材与胶粘剂的使用量,降低单位产品的原材料消耗与碳足迹,目前主流的物流热敏标签已经采用8微米生物胶粘剂方案,对比传统方案,标签厚度降低15%,单张标签的材料成本相比2019年下降了约18%,模切排废环节的废品率能够控制在3%以下。可降解方案采用可降解基材与生物基胶粘剂,能够实现整个标签的全生物降解,解决了包装回收过程中的污染问题,欧洲市场的应用数据显示,主流可降解加超薄方案能够实现碳足迹降低约37%,水消耗降低22%。
当前绿色化产品的生产成本仍略高于传统产品,部分指标的性能还需要进一步优化,大规模的市场推广仍需要下游品牌方认知提升与政策支持,推广节奏仍有待观察。
消费升级背景下,消费者对产品包装的要求不断提升,不干胶标签作为产品包装的核心组成部分,其品质直接影响消费者的购买决策。最近几年消费者对标签翘边、脱落、溢胶、掉墨等问题的容忍度持续下降,品牌方对标签品质的要求也随之提升,倒逼中游制造企业提升产品质量管控水平,相关调研数据显示,标签品质问题对消费者购买决策的影响持续上升,头部品牌对标签品质不合格率的要求已经从十年前的千分之三提升到当前的万分之一。
| 指标 | 占比(%) |
|---|---|
| 2019年因标签问题放弃购买 | 15 |
| 2025年因标签问题放弃购买 | 30 |
| 某品牌负面评价中溢胶问题占比 | 15 |
| 某品牌负面评价中掉墨问题占比 | 12 |
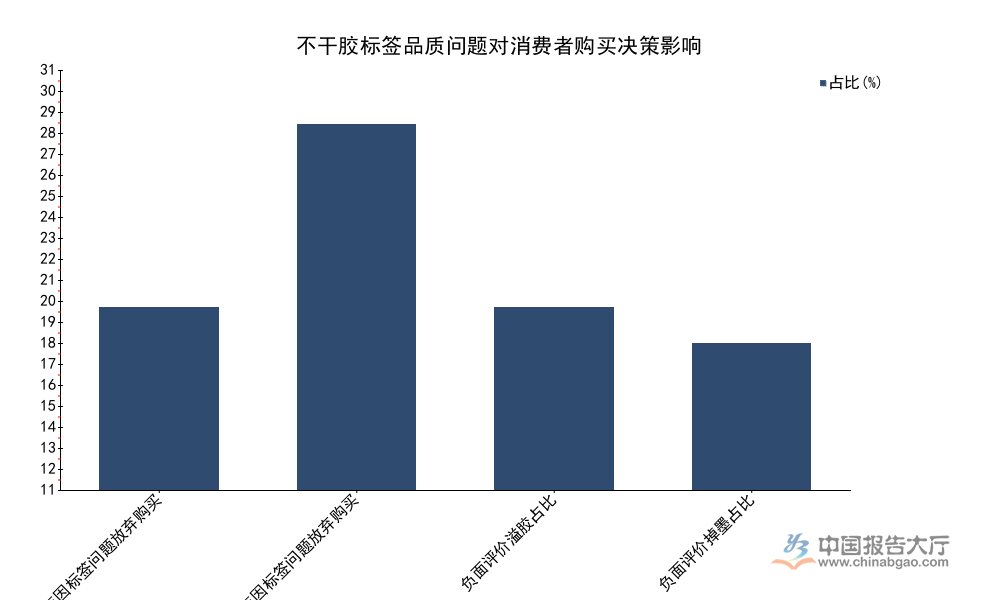
这一变化反映出消费端对不干胶标签品质的要求已经提升到新的高度,品牌方愿意为更高品质的标签材料支付更高溢价,中游制造企业通过提升品质管控能力,可以获得更高的盈利空间,也进一步加速低质中小产能的出清,行业集中度提升的趋势仍将延续。
如需获取不干胶行业细分领域定制化调研服务,可联系专业市场研究机构。核心洞察总结:
如需获取更详细的不干胶产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多不干胶行业研究分析,详见中国报告大厅《不干胶行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





