中国报告大厅网讯,国内游艇产业在消费升级带动下,已形成完整产业链体系。
中国船舶工业行业协会船艇分会数据显示,截至2025年底,国内共有游艇制造企业400家,产品覆盖动力艇、帆船、钓鱼艇等多个品类,出口覆盖全球100个国家和地区,长三角游艇制造集群出口额占全国总量的45%,是国内最主要的游艇出口基地。
交通运输部数据显示,截至2025年底,全国登记在册游艇数量为9850艘,2021年到2023年,国内新登记游艇数量年均增速达到40%,2023年到2025年,新登记游艇数量占总登记量的54.7%,反映国内消费需求增长动力充足。
行业统计数据显示,2024年国内游艇整体市场规模达到500亿元,市场集中度CR5为58%,处于中等集中水平,高端游艇市场中国际品牌占据60%的份额,国内企业主要集中在中低端品类,高端电动游艇领域国内企业占据25%的市场份额,具备一定竞争优势。国内头部制造企业2023年到2024年产能同比提升18%,产能扩张速度匹配需求增长节奏,现有制造端产能储备能够满足未来3到5年的需求增长。
游艇产业发展离不开码头、泊位、俱乐部等基础设施配套,国内游艇产业主要集中在沿海区域,不同区域依托自身资源禀赋形成差异化的基础设施供给规模。游艇俱乐部是连接制造端和消费端的核心节点,承担船舶停泊、维修保养、游客接待、租赁运营等多项功能,俱乐部数量直接反映区域消费服务的发达程度。海南、江苏、青岛三地都公开披露了商业化运营游艇俱乐部的统计数据,海南作为国内游艇旅游的核心区域,2021年就已形成配套的俱乐部运营体系,江苏近年重点培育内河游艇休闲产业,青岛依托海洋旅游资源大力发展游艇帆船产业,三地数据对比能够清晰反映不同区域基础设施配套的差异。
| 区域 | 统计时间 | 游艇俱乐部数量(家) |
|---|---|---|
| 海南 | 2021 | 9 |
| 江苏 | 2024 | 8 |
| 青岛 | 2024 | 50 |
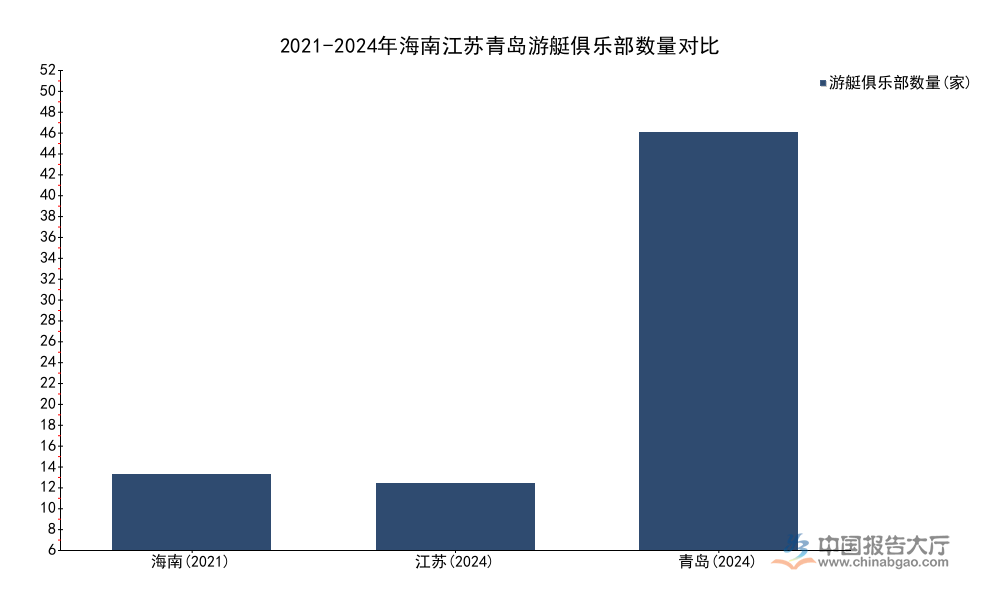
对比来看,青岛作为环渤海区域游艇产业的核心城市,游艇俱乐部数量远高于海南和江苏,和青岛依托海洋旅游资源、发展游艇帆船休闲产业的定位相匹配。海南的游艇俱乐部数量虽然少于青岛,但海南配套了完整的人才培养体系,弥补了基础设施供给的短板。江苏的游艇产业以内河休闲为主,产业规模尚在培育中,因此俱乐部数量较少,未来仍有较大增长空间。
青岛除了游艇俱乐部,还拥有3个大型邮轮泊位、40个海洋旅游客运码头站点、21处海洋牧场、22条海上航线,游艇产业与海洋旅游融合发展的基础已经成型,产业发展潜力较大。
海南是国内游艇旅游消费的核心区域,需求增长特征最为明显,海南省交通运输厅数据显示,2021年海南游艇出海16.9万艘次,接待出海游客113万人次,对比2019年,出海艘次增长74.97%,出海游客增长39.82%;对比2020年,出海艘次增长49.74%,出海游客增长49.87%,疫情后国内游艇旅游需求恢复速度远超传统旅游品类,反映游艇休闲需求的刚性增长特征。
珠三角区域的广东,2026年2月已经完成深圳、珠海两地50亿元的游艇产业相关投资,核心项目涵盖码头建设、俱乐部运营、制造基地扩建多个领域,为下一步消费需求释放打下了基础。
江苏作为内河游艇休闲的核心区域,截至2024年底,拥有航道里程24000公里,水域面积占比16.9%,登记在册游艇574艘,相关企业100家,内河游艇休闲产业已经初具规模,适合发展近短途水上休闲旅游,未来需求增长空间较大。
游艇产业作为高端服务业,对专业操作、运营、维修人才的需求较高,人才配套供给直接影响产业扩张速度。海南省交通运输厅数据显示,2021年海南共有游艇驾驶操作人员5242人,占全国总量的13.52%,对比2020年,游艇驾驶操作人员数量增长35.8%,增速匹配产业发展需求。
海南已经形成了完整的人才培养体系,现有9家游艇培训机构,18所高等院校开设游艇相关专业,覆盖从职业技能培训到高等学历教育的全链条,能够为产业发展持续输出人才。随着游艇出海艘次和游客数量的快速增长,海南本地仍然存在人才缺口,尤其缺乏高端运营管理、维修保养人才,一定程度上制约了产业的扩张速度。国内其他区域的游艇人才培养体系尚未完善,多数人才依赖海南等核心区域输出,人才流动的市场化程度有待提升,未来随着产业规模的扩大,更多区域会建立本地化的人才培养体系。
广东省作为国内游艇制造的核心区域,产业基础雄厚,2024年广东省人民政府办公厅发布《推动游艇产业高质量发展行动方案(2024—2027 年)》,明确提出到2027年,全省游艇及关联产业规模目标达到1000亿元,泊位数量目标达到2500个,从当前落地进展来看,深圳、珠海两地作为广东游艇产业的核心承载区,已经完成50亿元的相关投资,核心项目涵盖码头建设、产业园区建设、制造基地升级多个领域,项目落地进度符合规划预期。
广东依托珠三角的制造优势,已经形成了从游艇制造到维修、租赁、旅游的完整产业链,政策的核心方向是扩大公共泊位供给,打通珠江口水域的出海通道,破除要素流通壁垒,进一步释放消费需求。从现有推进节奏来看,政策落地效率较高,能够按期完成2027年的产业规模目标。
海南作为国际旅游消费中心,游艇产业是重点扶持的特色产业,政策支持力度大,基础设施配套完善。海南省交通运输厅数据显示,2021年海南已经建成13个游艇码头,合计泊位2289个,其中公共泊位632个,干泊位149个,保税仓10个,能够满足不同类型游艇的停泊需求,基础设施配套已经基本成型。
行业统计数据显示,政策支持带动了市场主体的快速进入,2023年到2024年,海南国际品牌入驻增长率达到200%,涵盖游艇制造、销售、运营多个领域,进一步丰富了海南游艇产业的供给结构,满足了不同层次消费者的需求。三亚中央商务区数据显示,截至2025年9月,三亚已经新招引落地25家游艇产业链企业,产业集聚效应初步显现,核心区域对市场主体的吸引力不断增强。
国内游艇产业经过多年发展,已经形成了四个差异化的产业集群,不同集群依托自身资源优势形成了不同的发展定位,珠三角侧重游艇制造与出口,长三角侧重内河休闲游艇发展,海南以游艇旅游为核心,环渤海的青岛侧重海洋旅游与游艇产业融合发展。相关企业数量是衡量区域产业规模最直接的指标,江苏、青岛、三亚三地都公开披露了对应的企业/俱乐部数量数据,不同区域的数据对比可以清晰展现产业规模的差异。
| 区域 | 统计时间 | 企业/俱乐部数量(家) |
|---|---|---|
| 江苏 | 2024 | 100 |
| 三亚 | 2025(新招引) | 25 |
| 青岛 | 2024 | 50 |

从数据对比可以看出,江苏作为长三角游艇产业的核心区域,产业整体规模最大,全品类相关企业数量最多。青岛依托海洋旅游资源,游艇俱乐部等服务类企业数量较多,产业结构明显偏向消费端。三亚作为海南游艇产业的核心,近年招引落地速度加快,大量新企业进入,显示资本对海南游艇产业发展前景的看好。
头部区域的产业规模效应已经显现,中小企业更倾向于布局核心消费区域以获取资源、流量、政策优势,非核心区域的产业发展仍需政策持续培育。从市场分层来看,高端市场仍以国际品牌为主,国内企业在中低端市场具备成本优势,在高端电动游艇领域已经占据25%的市场份额,国产替代空间逐步打开。
电动游艇是近年游艇行业技术迭代的核心方向,符合国内“双碳”发展目标,也适配近岸休闲旅游的应用场景,行业统计数据显示,2024年国内电动游艇渗透率达到22%,相较于传统燃油游艇,电动游艇具备噪音低、零排放、运营成本低等优势,更适合单日近岸休闲旅游场景,消费者接受度不断提升。
复合材料技术在游艇制造中的应用比例不断提升,有效降低了游艇整体自重,提升了船舶的稳定性和续航能力,智能化配套设备如自动停泊、智能导航、船联网系统等逐步成为中高端游艇的标准配置,进一步提升了消费者的使用体验。从产业链上游来看,船用锂电池技术的进步,使得电动游艇的续航里程已经能够满足多数近岸休闲场景的需求,电池成本的逐步下降也降低了电动游艇的终端售价,进一步提升了产品性价比。未来随着电池能量密度的进一步提升,电动游艇的应用场景会进一步拓展,渗透率会持续提升,国内企业在电动游艇领域的先发优势会进一步扩大,国产替代的进程会进一步加快。
技术迭代也带动了游艇运营模式的创新,共享游艇、分时租赁等新运营模式越来越被消费者接受,降低了消费者参与游艇休闲的门槛,进一步扩大了消费群体,推动了产业规模的增长。
对游艇产业投资、企业布局、市场进入感兴趣的机构,可重点关注核心区域政策落地进展,把握产业增长红利。
如需获取更详细的游艇产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多游艇行业研究分析,详见中国报告大厅《游艇行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





