中国报告大厅网讯,我国水利工程市场近年来始终围绕国家水安全战略推进,基础设施补短板力度持续加大,防洪、供水、生态等领域投资规模保持高位运行,成为稳投资、稳就业的核心支撑领域之一。
我国水利工程行业投资规模自2022年跨入万亿元门槛后,已连续三年维持在万亿元以上,投资高位运行的态势基本确立。这一趋势背后,既有国家水网建设规划落地的政策推动,也有气候变化背景下极端旱涝事件频发催生的设施升级需求,水利工程作为逆周期调节的重要抓手,对稳增长的拉动作用也得到了政策层面的持续重视。水利工程产业链覆盖上游钢材、水泥、机电设备生产,中游工程施工、监理设计,下游运维管理多个环节,投资规模的持续增长能够有效带动上下游多个产业发展,对宏观经济的支撑作用十分突出。
2024年水利投资从年初到十月底的推进节奏符合重大工程建设的季节性规律,上半年受春节假期和南方雨季影响,投资完成进度相对平缓,下半年进入施工黄金期后,投资完成速度明显加快,不同时间节点披露的官方数据清晰反映了这一变化趋势。
| 统计截止时间 | 完成投资额(亿元) |
|---|---|
| 2024年7月底 | 6894 |
| 2024年8月底 | 8019.4 |
| 2024年10月底 | 10094.7 |
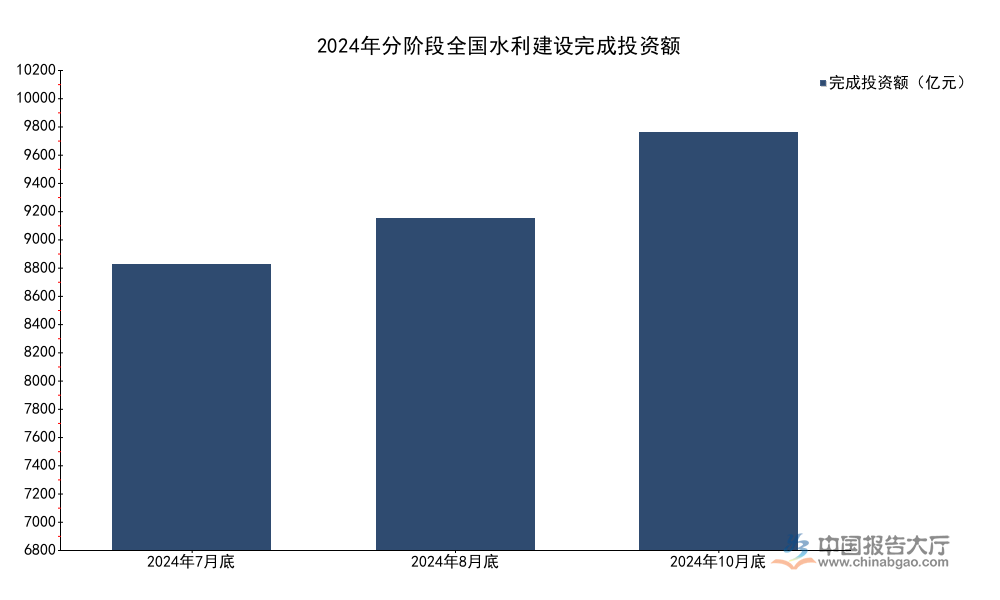
这一数据变化体现了水利工程建设的季节性推进特征,七月到八月单月完成投资超过1100亿元,八月到十月两个月完成投资超过2000亿元,累计投资提前突破万亿关口,进一步巩固了连续三年超万亿的投资格局。不排除2024年全年数据仍会有小幅向上调整,全年投资规模将继续维持在万亿元以上。
近年来水利投资的结构也在发生转型,生态水利、灌区改造、智慧水利等领域的投资占比逐步提升,传统防洪、发电类工程的占比有所下降,反映出我国水利发展从传统水资源开发向水资源优化配置、水生态环境保护的方向转变。截至2024年10月,全国实施水利项目数量达到4.54万个,同比增长15.1%,项目数量的快速增长意味着中小型水利工程的开工力度持续加大,水利投资不再仅仅依赖少数百亿级重大项目,中小型项目对投资的贡献逐步提升,进一步完善了水利基础设施网络的覆盖范围,下沉到更多县域和乡村地区,提升了基层水资源保障能力。
水利工程兼具资本密集型和劳动密集型特征,尤其是施工阶段对劳动力的需求量较大,对稳就业的带动效应十分明显。近年来水利部定期披露水利建设吸纳就业的相关数据,用以评估水利投资对就业市场的支撑作用,相关数据也印证了水利投资在稳就业方面的突出价值。2024年前十个月,全国水利建设累计吸纳就业248.4万人,发放就业人员工资470.6亿元,平均对应十个月工作周期,累计发放工资接近1.9万元每人,覆盖了大量农村转移劳动力,对保障低收入群体收入、稳定就业大盘发挥了积极作用。
水利工程建设对上下游产业的就业带动还存在乘数效应,除直接吸纳施工劳动力外,还能够带动上游建材生产、设备制造,下游运输、餐饮等多个相关产业的就业,综合带动就业人数远超直接吸纳规模。从资质端来看,2024年全年共有3家企业成功升级水利工程施工特级资质,行业最高资质门槛的新进入者数量保持稳定,意味着行业准入格局没有发生大幅变化,头部企业占据重大工程市场的格局持续稳定,中小施工企业更多聚焦中小型项目,市场分层格局清晰。资质门槛的存在也意味着重大工程的质量安全能够得到更好的保障,避免了低价中标带来的工程质量问题,对水利行业的长期健康发展有积极作用。
不同区域由于水资源禀赋、经济发展水平、水利建设需求不同,投资规模、结构和增速存在明显差异。东部沿海地区经济发达,地方财政实力较强,人口和产业密集,水旱灾害对经济社会的影响更大,因此海塘安澜、防洪提标、水网连通等工程的投资力度较大。北方中西部地区水资源整体短缺,生态退化问题较为突出,因此灌区改造、生态补水、调水工程的投资占比较高,公开披露的浙江和内蒙古两地的投资数据可以清晰反映这一差异。
浙江省2025年年度水利投资计划为800亿元,截至2025年前九个月,各类投资的完成数据呈现清晰的结构特征,重大项目占据投资的核心比重。
| 投资类别 | 完成投资额(亿元) |
|---|---|
| 全省水利总投资 | 628.8 |
| 重大水利项目投资 | 376.5 |
| “千项万亿”水网安澜工程 | 295.9 |
| 中央水利投资计划 | 85.8 |

从结构来看,浙江省重大水利项目占全省总投资的比重超过五成,达到59.9%,体现了东部省份水利投资向重大工程集中的特征,“千项万亿”水网安澜提升工程作为浙江省头号水利工程,贡献了近半数的总投资,海塘提标、水网连通等工程推进顺利,投资完成进度符合预期。中央投资计划完成规模低于地方投资,一定程度上反映了中央投资项目审批流程更长,开工进度略慢于地方自主投资项目。
内蒙古自治区2024年全社会水利建设落实投资205.7亿元,同比增长13.55%,完成水利建设投资183.4亿元,同比增长8.1%,增速低于全国平均水平。究其原因,内蒙古水资源禀赋较差,重大水利工程建设周期更长,征地移民等前期工作难度更大,因此投资完成节奏相对平缓,2024年内蒙古在建水利项目数量达到1487个,项目数量较多但单个项目平均投资规模远低于浙江省,项目结构以中小型生态和灌区工程为主。2025年前九个月,内蒙古已经完成水库清淤681万立方米,完成率达到63%,生态补水工程推进力度持续加大,2025年西辽河汛期调度期间,累计下泄生态水量1.84亿立方米,通过引绰济辽工程补充生态水933.2万立方米,生态效益逐步显现。生态水利投资占比的提升,反映了北方缺水地区水利发展目标从开发利用转向生态修复,流域生态环境改善成为核心诉求,这一结构变化符合我国水利发展的整体转型方向。
引大济岷工程是我国西南地区规模最大的跨区域水资源配置工程,核心目标是解决四川盆地中部的干旱缺水问题,工程各项核心参数已经明确,建设推进有序。工程总工期96个月,估算总投资5751883万元,输水线路总长260.9千米,渠首设计流量80立方米每秒,沿程利用水位落差设置3座动能回收电站,总装机容量38.8万千瓦,水资源利用效率较高。工程供水范围覆盖四川省成都、德阳、眉山等8个市共43个县(市、区),受益人口超过千万,建成后将有效缓解四川盆地中部的缺水问题,提高区域供水保障能力,支撑区域经济社会的长期发展。
引大济岷工程作为百亿级重大水利工程,对地方经济的拉动效应十分明显,工程建设周期超过八年,建设期内能够持续带动当地建材、运输、服务业等多个产业发展,提供大量就业岗位,对稳增长的支撑作用贯穿整个建设周期。工程建成后,除供水效益外,动能回收电站还可以提供稳定的清洁能源发电,进一步提升工程的综合效益。
重大跨区域调水工程的实施,不仅能够解决水资源空间分布不均的问题,还能够推动区域产业布局优化,提升缺水地区的产业承载能力,对缩小区域发展差距有积极作用。国家统计局预测,到2030年我国水利工程行业市场规模将达到约5万亿元,行业整体仍将保持增长态势,但增长速度会逐步放缓,投资结构会进一步向生态水利、智慧水利、水利设施运维方向调整,传统新建工程的占比会逐步下降,存量设施的改造和运维占比会逐步提升。这一趋势对水利行业企业的能力要求也会发生变化,过去单纯依赖施工能力的企业需要逐步拓展运维、智慧水利等业务,才能适应行业结构的变化,推动行业企业的转型升级,市场竞争格局也会随之调整。
如需获取更详细的水利工程产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多水利工程行业研究分析,详见中国报告大厅《水利工程行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





