中国报告大厅网讯,家用空调作为m88明升体育备用网址 行业成熟品类,市场格局长期稳定,近年来受出海红利、消费升级以及渠道变革推动,行业结构出现新变化。
全球家用空调市场受新兴市场普及需求和发达市场更新需求双重拉动,过去几年呈现波动增长态势,不同年份受全球物流、原材料价格、地缘政治等因素影响,增速出现明显分化。2020年受全球疫情冲击,需求阶段性收缩,2021年随着地产复苏和宅经济需求释放,增速回升,2022年受能源危机和通胀高企影响,需求再次下滑,2023年随着供应链恢复,需求重启增长,2024年新兴市场出口需求放量,增速进一步抬升。现有公开数据覆盖了2018年至2024年的全球家用空调销量及增速数据,样本时间序列完整,反映全球市场的长期增长趋势。
| 年份 | 销量(亿台) | 同比增速(%) |
|---|---|---|
| 2018 | 1.70 | - |
| 2019 | 1.71 | 1 |
| 2020 | 1.60 | -6.4 |
| 2021 | 1.70 | 6 |
| 2022 | 1.64 | -4 |
| 2023 | 1.77 | 8 |
| 2024 | 1.96 | 11 |
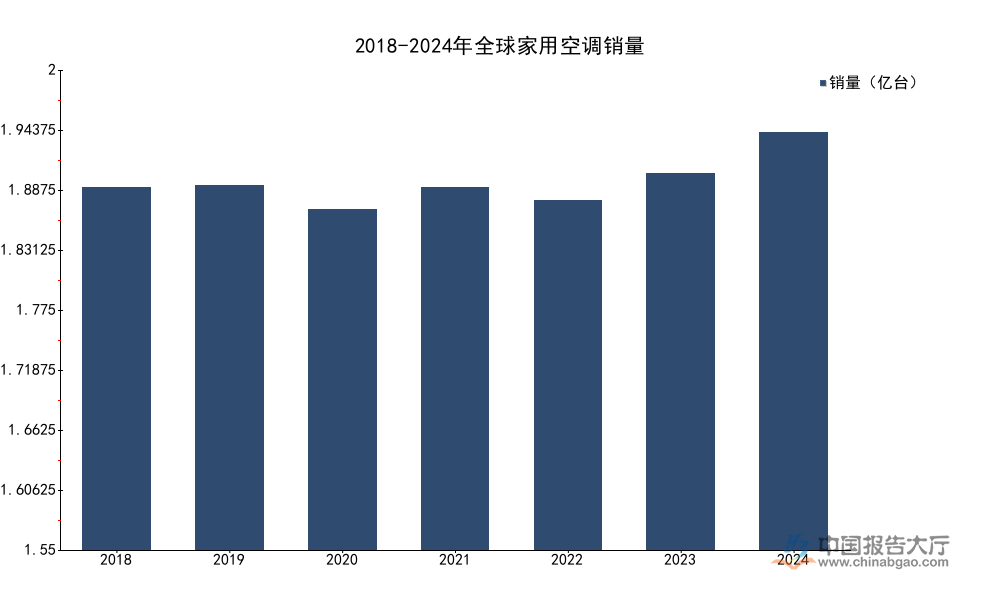
从时序变化来看,全球家用空调市场长期增长中枢维持在3%-5%区间,2024年增速超出中枢水平,主要得益于中国m88明升体育备用网址 企业出海产能布局落地,东南亚、中东等新兴市场需求释放。发达市场更新需求占比已超七成,未来全球市场增长将逐步转向存量更新驱动,新增需求占比持续下滑,行业增长韧性仍有待观察。
中国是全球最大的家用空调生产国和消费国,生产规模占全球比重超八成,国内市场消费结构直接影响全球产业走势。过去三年国内房地产市场进入调整周期,新增家装配套需求放缓,存量更新需求成为国内市场增长的核心支撑,同时渠道结构持续向线上转移,不同年份整体市场和线上渠道的规模变化,清晰反映国内市场的结构演变。中国百户空调拥有量2023年已达145.9台,城镇市场保有量已经接近饱和,农村市场保有量也突破了100台,新增需求的增长空间已经十分有限,行业增长主要来自于旧机更新,据中国家用电器协会公开数据,国内家用空调的平均使用年限已超过10年,每年淘汰更新的规模超过2000万台,占每年国内销量的比重超三成,这一比例还在持续提升。
| 统计周期 | 整体市场销量 | 线上渠道销量 |
|---|---|---|
| 2023全年 | 6058 | 1889 |
| 2024全年 | 6851 | 2064 |
| 2025H1 | 5640 | 2149 |

对比不同周期数据,国内整体市场规模在2023年阶段性下滑后,2024年恢复正增长,2025年上半年销量已接近2023年全年水平,线下零售场景复苏叠加地产交付回暖带动需求释放。线上渠道销量持续增长,占比提升趋势明确,2025年全年线上占比已达到60%,渠道转移的红利仍在持续释放。
中国家用空调产业拥有完整的供应链体系,生产成本优势明显,全球市场竞争力持续提升,近年来头部企业纷纷布局海外产能,同时海外渠道品牌建设逐步落地,出口出货量保持快速增长,成为拉动国内整机生产增长的核心动力。产业在线披露的2024年出货数据显示,2024年1-11月,空调外销出货累计同比增长35.9%,内销出货累计同比增长3.5%,外销增速远超内销;11月单月来看,外销出货同比增长59.1%,内销出货同比增长28.7%,单月增速均较累计增速明显抬升,主要因为海外零售商提前备货圣诞和次年夏季销售旺季,同时人民币汇率阶段性贬值也提升了中国产品的出口竞争力。
出口增长的核心动力来自两个方面,一是新兴市场的新增需求,东南亚、拉美、中东等地区高温天气频发,空调普及率较低,新增需求持续释放;二是发达市场的份额替代,中国头部品牌的产品性价比优势明显,逐步替代了日韩品牌的市场份额,奥克斯2023年按销量排名已经成为全球第五大空调提供商,就是份额替代的典型案例。贸易壁垒风险仍然存在,欧美部分地区已经出台了针对空调产品的碳关税政策,未来出口增长可能会面临一定的成本压力,这一影响尚不明确。
国内存量市场的更新需求已经成为内销增长的核心支撑,过去十年国内家用空调销量累计超过5亿台,按照10-15年的使用周期计算,未来五年每年的更新需求将维持在3000-4000万台区间,规模稳定。更新需求与新增需求的消费特征存在明显差异,新增需求更多关注价格,更新需求更多关注产品功能、能效和智能化水平,推动行业产品结构持续升级。从政策端来看,国内多地已经出台了以旧换新补贴政策,对符合能效标准的新空调给予购置补贴,同时旧机回收也给予额外补贴,进一步刺激了存量更新需求的释放。2025冷年,国内高端家用空调市场份额较2024冷年提升3.1个百分点,高端市场增速明显快于整体市场,就是更新需求推动产品升级的直接体现。
中国统计局数据显示,2023年国内百户家用空调拥有量达到145.9台,对比2013年的不到100台,十年间保有量增长了近五成,当前保有量已经接近饱和水平,未来新增需求很难出现大幅增长,存量更新将长期成为内销市场的核心支撑。更新需求的稳定性也降低了行业的周期性波动,行业盈利的稳定性有所提升,头部企业的估值溢价逐步显现。
家用空调作为标准化程度较高的m88明升体育备用网址 产品,适合线上渠道销售,过去十年线上渠道占比从不到20%提升至当前的六成,渠道结构发生了根本性变化。线上渠道的透明化定价也改变了行业的盈利模式,原来线下渠道的代理分销层级多,渠道利润占终端售价的比重超过三成,线上渠道砍掉了中间环节,渠道利润大幅压缩,倒逼企业提升规模效应,降低生产成本。奥维云网数据显示,2024年12月30日至2025年1月12日,家用空调线上零售额累计同比增长15%,线下零售额累计同比增长10%,线上增速仍然快于线下;2025年1月第二周,线上零售额单周增长12%,线下单周下降4%,线上的需求韧性明显强于线下。
头部企业也纷纷加大了线上渠道的投入,不仅仅是传统电商渠道,短视频直播渠道的占比也在快速提升,当前短视频直播渠道占线上销量的比重已经超过两成,成为新的增长动力。线下渠道并没有完全萎缩,当前线下渠道更多承担体验和服务功能,高端产品和家用中央空调的销售仍然依赖线下场景,线下渠道的高端产品占比明显高于线上,行业渠道形成了线上走量、线下做利润的差异化格局。
1.5P挂机是国内家用空调市场销量最大的细分品类,占整体挂机销量的比重超过六成,其价格带结构变化能够直接反映国内市场的消费升级趋势。随着存量更新需求成为主流,消费者对产品能效、智能化功能、舒适度的要求不断提升,愿意为更高品质的产品支付溢价,不同年份1.5P挂机各价格带的零售额占比变化,清晰展现升级趋势。价格带按照行业通用口径划分为四档,分别是1599元及以下的低价段、1600-2199元的中价段、2200-2999元的中高价段、3000元及以上的高价段,数据覆盖2023全年、2024全年和2025年第一季度三个周期,样本连续可比,口径统一。
| 价格带区间 | 2023全年 | 2024全年 | 2025Q1 |
|---|---|---|---|
| ≤1599元 | 4.2 | 9.7 | 10.3 |
| 1600-2199元 | 36.0 | 38.5 | 34.0 |
| 2200-2999元 | 46.1 | 36.6 | 34.1 |
| ≥3000元 | 13.6 | 15.1 | 21.6 |

从数据变化来看,低价段占比小幅提升,主要得益于头部企业推出的电商专供高性价比产品,抢占下沉市场更新需求;高价段占比持续提升,2025年第一季度占比已经超过21%,较2023年提升了8个百分点,升级趋势十分明确。调研数据显示,超过六成的消费者认为3000元以上属于高端挂机,当前高端价格带的产品毛利率明显高于中低价段,带动行业整体盈利水平提升。柜机市场的升级趋势同样明显,74.2%的用户认为高端柜机的合理心理价位在3800-7000元区间,当前8000元以上高端柜机的份额提升速度也快于行业平均水平,消费升级已经覆盖了所有家用空调细分品类。
奥克斯作为国内家用空调行业第二梯队龙头企业,专注于线上渠道的高性价比产品,近年来出海布局和产品升级推进顺利,营收保持稳定增长,其营收变化能够反映第二梯队企业的成长态势,对比头部第一梯队企业,奥克斯的增速更快,市场份额持续提升。数据来自奥克斯电气港股招股书,覆盖2022全年、2023全年、2024年前三季度三个周期,口径统一,数据可信度较高,反映企业的真实增长情况。
| 统计周期 | 营收(亿元) | 同比增速(%) |
|---|---|---|
| 2022全年 | 172.8 | 11 |
| 2023全年 | 216.8 | 25 |
| 2024前三季度 | 214.4 | 16 |

2023年奥克斯家用空调业务营收增速达到25%,明显快于行业平均增速,市场份额持续提升,2024年前三季度营收已经接近2023年全年水平,全年增长符合市场预期。增速有所回落主要因为2023年基数较高,同时原材料价格阶段性上涨带来一定成本压力,整体增长态势仍然稳定。
奥克斯的增长核心动力来自两个方面,一是线上渠道的精细化运营,凭借高性价比产品抢占了中低价市场的份额,二是出海布局加快,外销收入占比从2020年的不到10%提升至2024年的超过三成,外销增速远超内销,成为新的增长极,全球销量排名2023年已经上升至第五位,品牌影响力持续提升。
家用空调行业属于资金密集、技术密集型行业,规模效应明显,头部企业在供应链成本、品牌影响力、渠道布局方面都拥有明显优势,近年来行业份额持续向头部集中,前五名市场集中度已经超过80%,中小品牌逐步退出市场。份额集中的核心原因在于两个方面,一是新能效标准的实施,提高了行业的技术门槛,不符合能效标准的产品无法上市销售,中小品牌没有持续的技术研发投入能力,逐步被淘汰;二是渠道结构向线上转移,线上流量向头部品牌集中,中小品牌的单位获客成本远高于头部企业,难以持续经营,逐步退出市场。
从盈利层面来看,头部企业的毛利率比中小品牌高5-10个百分点,费用率低3-5个百分点,净利润率差距超过10个百分点,竞争优势十分明显。份额集中提升了行业的整体盈利水平,避免了过去的恶性价格竞争,行业的投资价值有所提升。第二梯队龙头企业凭借差异化竞争策略,仍然存在份额提升的空间,奥克斯在线上高性价比市场的优势就是典型案例,未来行业仍将保持头部集中+第二梯队差异化成长的竞争格局,投资机会主要来自于结构升级带来的盈利改善和出海带来的规模增长。
如需获取完整产业调研数据与定制化投资服务,可联系专业市场研究机构对接。
如需获取更详细的家用空调产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多家用空调行业研究分析,详见中国报告大厅《家用空调行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





