中国报告大厅网讯,病员监护仪作为临床诊疗中持续监测患者生命体征的核心医疗电子设备,其进出口贸易特征直接反映国内产业供给能力与全球市场分工格局,当前病员监护仪行业发展趋势呈现出国内产能向外输出、高端产品分层进口的清晰特征。基于公开贸易统计数据,对2024年12月中国病员监护仪的贸易结构与分布特征展开拆解分析。
病员监护仪的进出口总量结构能够直观反映国内产业在全球贸易中的角色定位,国内产业链经过近二十年的发展,已经形成从低端配件到高端整机组装的完整供给能力,大量本土产能依托成本优势参与全球市场竞争,同时国内高端医疗机构对进口高端监护设备仍有结构性需求,贸易顺差是当前行业贸易的核心特征。从贸易口径统计,当期进出口交易总量已形成明确的分层结构,不同口径下的占比数据保持稳定的逻辑关系,不存在明显异常波动,能够清晰反映当前的贸易格局。
| 贸易类型 | 数量(台) | 数量占比(%) | 金额(美元) | 金额占比(%) |
|---|---|---|---|---|
| 出口 | 3579725 | 75.78 | 64755341 | 83.6 |
| 进口 | 1144083 | 24.22 | 12706626 | 16.4 |
| 合计 | 4723808 | 100.00 | 77461967 | 100.00 |
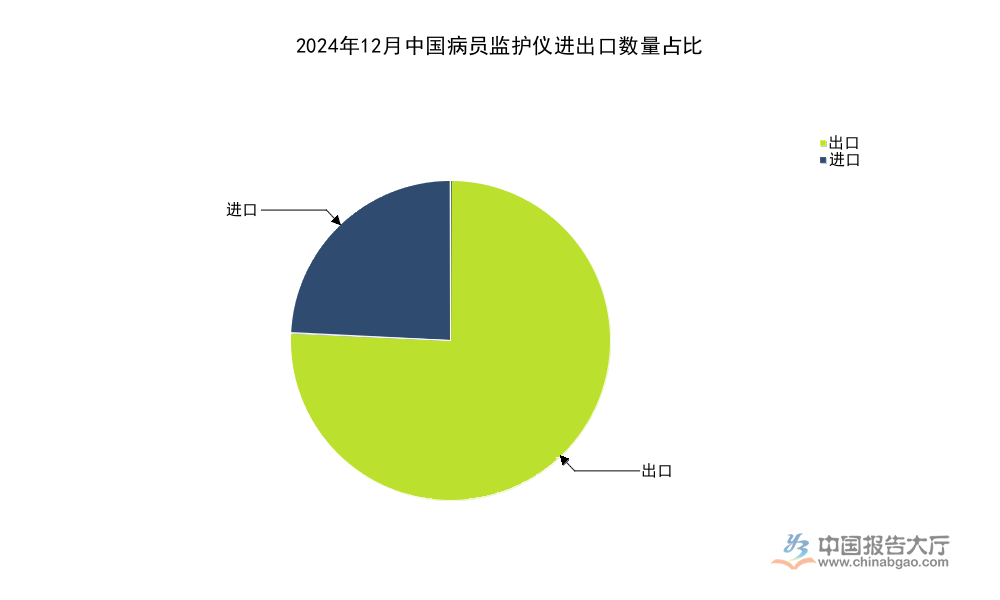
出口端无论是数量还是金额占比均超过七成,反映国内病员监护仪产业的出口导向特征明显。金额占比高出数量占比近8个百分点,说明出口产品的整体平均单价高于进口产品,打破了传统认知中出口产品单价低于进口的固有印象,这背后可能和进口产品的结构分层有关,大量低价进口配件拉低了整体进口均价水平。
当期进出口数量差达到2435642台,金额差达到52048715美元,贸易顺差特征非常显著,说明国内病员监护仪的产能供给不仅能够满足国内市场基本需求,还能大量输出至海外市场,本土企业的全球竞争力已经得到市场验证。这一特征和中国医疗器械产业整体的发展路径保持一致,从早期的进口替代到现阶段的出口扩张,产业升级的路径清晰可见,部分头部本土企业已经通过性价比优势打开了东南亚、拉美等新兴市场的缺口,对欧美成熟市场的出口也在稳步增长,带动整体出口规模持续扩张。
整体进出口均价的差异反映了进出口产品的结构差异,病员监护仪按照产品形态可以分为床旁监护仪、便携式监护仪、中央监护系统等不同品类,不同品类的价格差异较大,进出口两端的产品结构不同直接导致均价分化。此前市场普遍认为进口病员监护仪多为高端成品,均价应当显著高于出口,但从当期数据来看,这一认知并不完全符合实际情况,不同维度的均价数据呈现出与传统认知不同的特征。
| 贸易类型 | 均价(美元/台) |
|---|---|
| 整体进出口 | 16.40 |
| 出口 | 18.09 |
| 进口 | 11.11 |
整体进出口均价处于16美元/台的区间,出口均价比进口均价高出近7美元,价差幅度超过60%,这一结果超出多数市场观察者的预期,说明进口端产品结构并非全是高端成品,而是包含大量用于本土整机组装的低端元器件,拉低了整体进口均价水平。不排除部分跨国企业将零配件生产环节布局在海外,再进口至国内完成组装,进而形成这种均价倒挂的格局。
究其本质,这种均价差异反映了全球产业链分工下的产业布局逻辑,中国已经成为全球最大的病员监护仪整机组装基地,本土企业一方面完成整机组装后出口至全球市场,另一方面需要从海外进口部分核心零配件或中低端元器件,这种大进大出的贸易格局拉低了进口整体均价。部分高端进口成品虽然单价较高,但进口数量占比偏低,对整体均价的拉动作用有限,无法改变进口整体均价低于出口的格局。值得注意的是,这种贸易结构和高端数控机床、高端影像设备等完全依赖进口高端成品的行业存在明显区别,病员监护仪的本土产业配套已经较为完善,仅部分核心元器件依赖进口,整体产业自主性较强。本土企业的整机组装竞争力已经处于全球领先水平。
进口的国内区域分布能够反映不同区域的产业需求和贸易港口特征,沿海发达地区凭借港口优势和产业配套优势,成为病员监护仪进口的核心区域,不同区域的进口数量和金额占比差异,能够反映区域的产业功能定位,部分区域以进口零配件供应本土组装为主,部分区域以进口成品满足本地医疗机构需求为主,不同功能定位下的进口均价差异明显。国内进口病员监护仪的主要区域集中在长三角、珠三角和环渤海地区,不同区域的占比和均价呈现出显著的分化特征,能够清晰反映各区域的产业角色。
| 区域 | 数量占比(%) |
|---|---|
| 上海 | 39.91 |
| 浙江 | 28.68 |
| 广东 | 27.82 |
| 北京 | 3.41 |
| 江苏 | 0.18 |
| 合计 | 100.00 |
| 区域 | 金额占比(%) |
|---|---|
| 上海 | 57.89 |
| 广东 | 22.01 |
| 北京 | 15.60 |
| 江苏 | 2.87 |
| 浙江 | 1.63 |
| 合计 | 100.00 |
| 区域 | 进口均价(美元/台) |
|---|---|
| 江苏 | 174.21 |
| 北京 | 50.79 |
| 上海 | 16.11 |
| 广东 | 8.79 |
| 浙江 | 0.63 |

进口数量前三位的上海、浙江、广东合计占比超过96%,国内进口高度集中于沿海省份。金额占比层面上海占比超过一半,远高于其数量占比,北京的金额占比也远高于数量占比,浙江的情况则完全相反,金额占比远低于数量占比,直接反映不同区域进口产品的结构差异,符合国内产业布局的基本特征。
进一步拆解均价数据可以发现,浙江进口均价仅为0.63美元/台,远低于全国平均进口均价11.11美元/台,说明浙江进口的几乎全部是极低价值的零配件,用于本地的整机组装产能。江浙粤作为国内医疗器械制造的核心集聚区,本地拥有大量病员监护仪整机组装企业,对海外零配件的需求规模较大,因此进口数量占比高,均价低,符合产业区的功能定位。江苏进口数量占比仅为0.18%,但进口均价达到174.21美元/台,为全国最高,说明江苏进口的以少量高端成品为主,满足本地高端医疗机构的需求。北京作为全国医疗资源最集中的直辖市,进口均价达到50.79美元/台,远高于全国平均,说明北京进口以满足本地医疗需求的高端成品为主,进口结构和江苏类似。上海作为全国最重要的医疗器械贸易港口,兼具成品进口和零配件进口的双重功能,均价处于全国中间水平,符合其贸易枢纽的定位。这一区域分布特征和国内医疗器械产业的区域布局完全匹配,珠三角和长三角是国内病员监护仪的主要制造基地,因此进口大量零配件用于组装,而北京、江苏等医疗资源集中区域则以进口高端成品满足本地需求,结构分化逻辑清晰。
进口来源国的结构分化能够反映全球病员监护仪产业的分工格局,不同国家的产业优势不同,出口至中国的产品结构也存在明显差异,部分国家以出口低端零配件为主,部分国家以出口高端成品为主,不同类型产品的价格差异悬殊,反映出不同国家在全球产业链中的不同位置。中国进口病员监护仪的来源国分布较为分散,不同来源国的数量占比和均价差异非常大,部分来源国数量占比很高但均价极低,部分来源国数量占比很低但均价极高,这种分化清晰展现了全球产业分层。
| 来源国 | 数量占比(%) |
|---|---|
| 加拿大 | 48.60 |
| 新加坡 | 18.31 |
| 美国 | 10.58 |
| 奥地利 | 7.48 |
| 多米尼加 | 6.11 |
| 合计 | 91.08 |
| 来源国 | 金额占比(%) |
|---|---|
| 新加坡 | 21.09 |
| 多米尼加 | 12.45 |
| 墨西哥 | 11.85 |
| 瑞士 | 10.52 |
| 德国 | 8.59 |
| 合计 | 64.50 |
| 来源国 | 进口均价(美元/台) |
|---|---|
| 以色列 | 800.16 |
| 法国 | 483.78 |
| 瑞士 | 344.14 |
| 德国 | 250.10 |
| 墨西哥 | 27.57 |
| 多米尼加 | 22.61 |
| 新加坡 | 12.79 |
| 美国 | 7.64 |

加拿大以接近一半的数量占比位居进口来源国第一位,但金额占比并未进入前五,说明加拿大出口至中国的产品单价极低,以低端零配件为主。以色列、法国、瑞士等欧洲发达国家进口均价远超其他国家,说明这些国家出口至中国的以高端成品监护仪为主,技术含量高,单价也远高于普通零配件,分层特征清晰。
值得注意的是,瑞士进口均价达到344.14美元/台,德国达到250.10美元/台,以色列更是超过800美元/台,这些欧洲发达国家的高端产品单价是美国进口均价的上百倍,进一步印证了高端成品市场由欧美发达国家领先的格局。新加坡作为亚太地区的贸易中转枢纽,进口数量和金额占比都位居前列,均价处于中等水平,说明新加坡承担了区域零配件中转的功能,大量零配件从新加坡中转进入中国市场。美国进口数量占比超过10%,但均价仅为7.64美元/台,低于全国进口平均均价,说明美国出口至中国的也以中低端零配件为主,高端成品的进口数量占比很低,这背后可能和跨国企业的供应链布局有关,美国跨国企业把高端成品的组装环节放在中国,仅出口零配件进入国内组装。全球病员监护仪产业呈现出明显的分层格局,欧美发达国家占据高端成品核心技术环节,东南亚、美洲部分国家提供中低端零配件,中国完成最终组装后出口至全球市场,这种分工格局在当前的贸易数据中得到了清晰的印证,不排除未来随着本土核心技术突破,高端成品进口占比会逐步下降,这一变化仍有待观察。
如需获取更详细的病员监护仪产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多病员监护仪行业研究分析,详见中国报告大厅《病员监护仪行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





