固态锂电池采用固态电解质替代传统液态电解液,兼具更高能量密度与更高安全性,是下一代锂电池技术的核心发展方向。当前国内锂电产业链上下游均加速布局固态锂电池技术,不同市场主体基于技术路线判断与资源禀赋,形成了差异化的竞争格局。产业化进程从实验室研发逐步转向中试线布局与小规模商业化落地,技术迭代速度加快,核心环节的卡位竞争日趋激烈。
传统液态锂电池采用石墨负极,能量密度天花板约为300Wh/kg,无法支撑纯电车型突破1000公里续航,固态锂电池搭配锂金属负极,可将能量密度提升一倍以上,是行业攻坚的核心方向。锂金属负极的核心难点在于锂枝晶生长带来的安全风险,以及超薄锂金属带的量产良率问题,行业内企业大多从复合集流体、基体材料改性切入,逐步推进技术落地。
2025年天铁科技首期300吨20μm的铜锂复合带已进入试生产阶段,铜锂复合带作为锂金属负极的复合集流体,可降低负极整体厚度,提升电池体积能量密度,同时抑制锂枝晶的穿透,改善电池安全性能。大中矿业2025年完成年产3000吨金属锂电池新材料项目投产,该材料主要用于锂金属负极的基体改性,可提升负极的循环寿命,降低界面阻抗。欣界能源2023年建成国内首条200MWh锂金属固态电池产线,是国内较早实现锂金属固态电池中试量产的初创企业。
当前国内锂金属负极相关产能均处于百吨级到百MWh级的初期阶段,尚未出现千吨级以上的大规模量产产能,反映出市场主体对产业化节奏的判断仍偏谨慎。不排除部分跨界资本依托上游锂资源成本优势切入负极环节,试图快速抢占技术卡位,但技术成熟度仍有待终端市场验证。锂金属负极的量产进度决定了全固态锂电池的产业化节奏,核心材料环节的卡位将直接影响后续电芯制造环节的竞争地位。
国内固态锂电池材料产能均处于试生产或中试阶段,不同项目的产能规模对应不同的技术成熟度,头部材料企业已经率先完成初步产能布局,初创企业多依托细分技术优势切入。
| 项目主体 | 产品类型 | 产能规模 | 单位 |
|---|---|---|---|
| 欣界能源 | 锂金属固态电芯 | 200 | MWh |
| 大中矿业 | 金属锂电池新材料 | 3000 | 吨/年 |
| 天铁科技 | 铜锂复合带 | 300 | 吨/年 |
这些产能均为首期规划的试生产或中试产能,整体规模远小于传统锂电池材料的量产规模,反映出行业仍处于技术验证阶段,市场主体尚未开启大规模产能扩张。不同细分材料的产能进度差异明显,铜锂复合带等集流体材料的进度快于锂片本体材料,产业链配套正在逐步完善。
固态锂电池对正极材料的要求与液态锂电池存在明显差异,需要适配固态电解质的界面特性,同时提升活性物质占比,进一步拉高电池整体能量密度。当前行业内正极技术路线主要分为高镍三元改性、复合正极两条路线,高镍三元路线瞄准高端乘用车市场,追求更高的能量密度,复合正极路线兼顾能量密度与循环寿命,可同时覆盖动力和储能场景。
2025年中国科学院金属研究所开发的复合正极材料,能量密度提升达86%,相较于传统正极材料,复合正极通过原位聚合工艺构建了连续的离子导电网络,降低了界面阻抗,同时提升了活性物质的负载量,解决了固态电解质与正极材料接触不良的核心痛点。当升科技2025年上半年净利润同比增长54-70%,增长核心动力来自高镍三元正极材料出货量的提升,高镍三元是固态锂电池配套的核心正极路线,当升科技已经向多家固态电池企业送样测试,配套进度处于行业第一梯队。
部分中小企业聚焦硫化物正极的改性研究,但由于硫化物电解质对水分敏感,生产环节对环境要求极高,生产成本比氧化物路线高出30%以上,产业化进度明显慢于氧化物路线。复合正极技术的提升不仅带来能量密度的增长,还能够提升电池的循环寿命,降低全生命周期的使用成本,这一优势在长循环要求更高的储能领域更为明显。正极材料的界面改性技术突破,是当前固态锂电池能量密度提升的核心瓶颈,谁率先掌握低成本的界面改性技术,谁就能在后续竞争中占据优势。
国内固态锂电池在建产能主要分布在福建、江西、广东、内蒙古等区域,不同区域依托自身产业基础形成了差异化定位,华南区域依托成熟的锂电产业链配套,偏向于电芯制造和整车配套产能,华东区域偏向于核心材料产能布局,华北区域依托丰富的风光资源,偏向于储能应用项目落地。
福建龙岩2025年投产的三维固态锂电池项目,产能1GWh/年,项目占地41亩,建筑面积7.2万平方米,总投资5.8亿元,预计年产值突破12亿元,该项目依托福建当地完善的锂电材料产业链,产品主要供应周边的新能源整车企业,用于高端车型的半固态电池配套。江西余干2026年开工的三维固态锂电池智能制造生产基地项目,产能2GWh/年,总投资额15.24亿元,占地100亩,建筑面积16.7万平方米,是当前国内规划规模较大的固态锂电池量产项目之一。广东广州融捷新增年产15GWh锂电池项目,其中预留1GWh的固态锂电池中试产能,依托广州本地的整车制造优势,直接配套周边新能源乘用车企业。
不同区域的固态锂电池电芯项目投资强度存在明显差异,项目规划产能越大,单位投资越接近传统液态锂电池的水平,中试项目的单位投资普遍高于量产项目,主要因为中试环节需要更多定制化设备投入。
| 项目所在区域 | 规划产能(GWh/年) | 总投资(亿元) |
|---|---|---|
| 福建龙岩 | 1 | 5.8 |
| 江西余干 | 2 | 15.24 |
| 广东广州 | 15 | 15 |
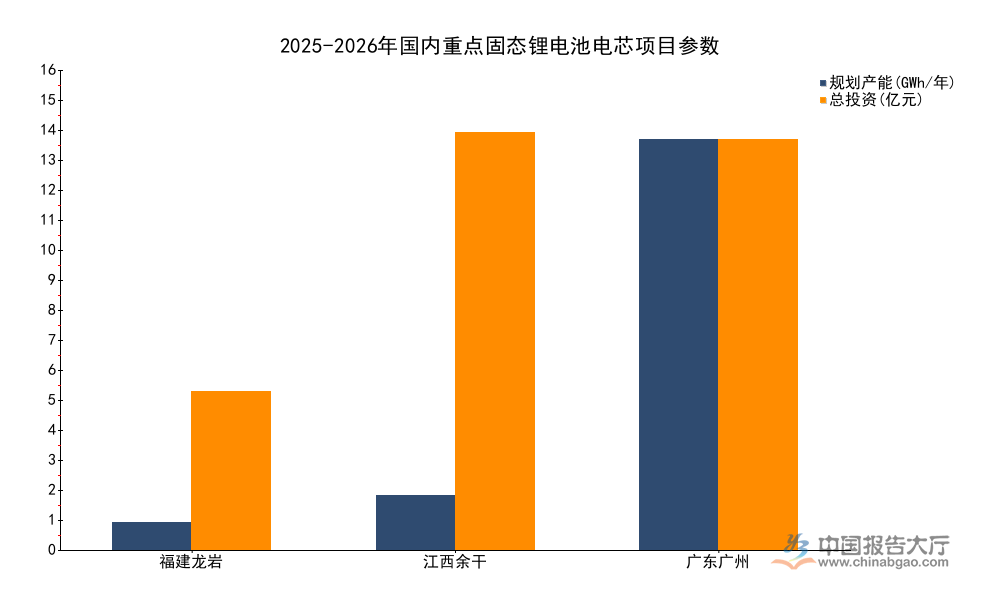
从单位产能投资来看,固态锂电池每GWh产能的平均投资约为7.6亿元,远高于传统液态锂电池每GWh3-4亿元的投资水平,主要原因在于固态锂电池对生产环境的洁净度、湿度要求更高,大部分生产设备需要定制化改造,推高了单位产能的投资成本。单位投资的差异也反映出技术成熟度的不同,越接近量产的项目,单位投资越接近传统锂电池,中试阶段的项目单位投资普遍更高。
新能源乘用车对续航里程的要求不断提升,当前主流液态锂电池的纯电车型续航大多在500-600公里,想要突破1000公里续航,需要大幅提升电池包的能量密度,固态锂电池是当前业内公认最可行的技术路线。2025年,我国科学家成功攻克全固态金属锂电池核心技术,全固态金属锂电池的续航里程突破1000公里,相较于此前100公斤电池最多支持500公里续航,能量密度实现翻倍提升。
长安汽车披露的固态电池技术规划显示,2027-2030年推出的量产固态电池,体积能量密度将达到750-1000Wh/L,重量能量密度达到350-500Wh/kg,可支撑纯电车型实现1000公里以上的续航里程。蜂巢能源三元半固态电池产品在2026年2月实现量产,是国内较早实现半固态电池量产装车的企业,配套车型主要为高端纯电SUV,量产车型续航里程超过800公里。宁德时代、比亚迪等头部锂电企业也均布局了从半固态到全固态的渐进式技术路线,当前半固态电池已经接近大规模量产,全固态电池仍处于中试研发阶段。
市场层面,不同主体对产业化节奏的判断存在明显差异,头部整车和锂电企业大多选择分阶段导入,先搭载半固态电池提升现有车型续航,再逐步过渡到全固态电池,部分初创企业选择直接攻坚全固态技术,试图实现换道超车。当前固态锂电池的系统成本仍然是传统液态锂电池的2-3倍,因此初期主要搭载在售价30万元以上的高端车型,市场规模仍然较小,随着产能扩张和技术成熟,成本会逐步下降,渗透率会逐步提升。半固态电池因为沿用大部分传统液态锂电池的生产设备,成本下降速度更快,全固态电池需要更换全部生产设备,成本下降速度相对较慢,这也一定程度上影响了当前技术路线的竞争走向。
储能领域对电池的安全性、循环寿命要求更高,固态锂电池因为不使用液态电解液,不存在漏液、燃烧、爆炸的安全风险,循环寿命也比传统液态锂电池更长,因此更适合长时储能场景。当前国内已经有多个半固态锂电池储能项目实现并网发电,验证了固态锂电池在储能场景的适用性,全固态电池因为成本过高,尚未进入商业化应用阶段。
内蒙古乌海2026年建成并网的半固态锂电池储能项目,装机规模20万千瓦,容量80万千瓦时,总投资6亿元,项目包含40个变流升压一体舱、160个储能电池舱,是国内较大规模的半固态锂电池储能商业化项目,主要为当地风电光伏基地提供调峰调频服务,提升新能源电力的消纳能力。研发层面,中国科学院金属研究所开发的一体化柔性固态电池,可承受20000次反复弯折,适配分布式储能的柔性安装需求,循环寿命相较于传统液态电池提升一倍以上。
该项目的核心运行指标能够反映半固态锂电池在大规模储能场景下的实际表现,各项参数均符合电网对储能项目的运行要求,为后续同类项目的开发提供了参照。
| 指标名称 | 核定数值 | 单位 |
|---|---|---|
| 单次最大放电量 | 80 | 万千瓦时 |
| 年等效放电次数 | 282 | 次/年 |
| 年输送清洁电量 | 1.89 | 亿千瓦时 |
| 项目总投资 | 6 | 亿元 |
该项目的年等效放电次数远高于国内储能项目的平均水平,反映出半固态锂电池在长循环、深放电场景下的适配性,较高的利用小时数直接提升了项目的投资回报率,验证了半固态锂电池在长时储能领域的经济性,为后续更大规模的项目落地提供了实际数据支撑。
当前储能领域对固态锂电池的接受度高于动力领域,主要因为储能对能量密度要求较低,对安全性和循环寿命要求更高,半固态电池的特性刚好匹配这一需求,因此商业化落地速度反而快于动力领域的大规模装车。部分地方政府已经出台专项政策支持固态锂电池储能项目建设,给予优先并网、度电补贴等支持,进一步推动了项目落地。尚不明确全固态电池在储能领域的成本下降空间,仍有待更多项目落地验证,半固态电池大概率会在未来3-5年成为储能领域的重要技术路线之一。
获取完整固态锂电池产业调研数据可对接专业研究服务,核心洞察:
如需获取更详细的固态锂电池产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多固态锂电池行业研究分析,详见中国报告大厅《固态锂电池行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





