中国报告大厅网讯,共享器作为IT外设领域实现单一设备多用户复用的核心产品,近年来受中小企业降本需求、远程办公普及推动,产业布局不断向头部产能、核心配套区域集中,行业整合度持续提升。
共享器上游核心构成包括控制芯片、接口元器件(USB接口、HDMI接口、网口等)、PCB板、外壳结构件,其中芯片与接口元器件是决定产品性能与成本的核心环节。控制芯片领域,全球主流供应商为中国台湾地区的旺宏电子、联发科,中国大陆的瑞昱半导体、盛群半导体,上述厂商合计占据共享器核心控制芯片近90%的供给份额。接口元器件领域,全球高端接口供应商主要为泰科电子、安波福,国内供应商以立讯精密、公牛集团连接器业务为代表,国内中低端共享器产品基本采用国产接口元器件,自给率超过95%,高端网络共享器的万兆网口、高速USB接口仍有15%左右依赖进口。
硬件共享器占据共享器整体市场近85%的规模,软件共享方案仅占15%,硬件产品的核心成本中,芯片与接口元器件合计占比超过60%,上游元器件价格波动直接影响共享器厂商的毛利率水平。近年来,国产芯片厂商在中低速率控制芯片领域不断突破,替代率从2018年的30%提升至2024年的65%,带动国内共享器厂商生产成本下降12%-15%,进一步压缩了海外中小厂商的生存空间。国内共享器产业的上游配套自主性不断提升,成本优势进一步放大,为产业向国内集中提供了基础支撑。
高端网络共享器采用的万兆级控制芯片,国产替代率仍不足20%,核心技术仍掌握在海外厂商手中,部分高端产品交付周期仍受海外芯片产能波动影响,一定程度上制约了国内高端共享器产品的出货规模。上游供应链的区域分布也直接影响共享器产业布局,国内芯片和连接器厂商主要集中在珠三角和长三角地区,共享器成品产能也自然向这两个区域聚集,形成上游配套和下游成品组装的产业集群效应,缩短了供应链半径,降低了物流和沟通成本。部分中小共享器厂商选择在珠三角设立组装厂,核心元器件采购距离不超过200公里,交付周期从原来的7天缩短到2天,库存周转效率提升了近40%。
共享器硬件产品的成本构成相对清晰,不同细分产品的成本结构差异主要来自功能复杂度,主打基础共享功能的入门产品对核心芯片性能要求低,成本占比向结构件和接口倾斜,而支持多用户高速接入的网络共享产品对芯片性能要求高,芯片成本占比明显提升。从行业调研数据看,国内主流共享器厂商的公开成本数据显示,不同品类的成本结构呈现规律性差异,这种差异也决定了不同品类的盈利空间和竞争策略。入门级打印共享器、USB共享器的整体毛利率较低,厂商主要走量靠规模盈利,而高端网络共享器、多端口KVM切换器的毛利率较高,头部厂商凭借技术优势占据了主要利润空间。
| 产品品类 | 芯片(%) | 接口元器件(%) | PCB板(%) | 结构件(%) | 其他(%) | 合计(%) |
|---|---|---|---|---|---|---|
| 打印共享器 | 28 | 22 | 18 | 25 | 7 | 100 |
| USB共享器 | 25 | 26 | 17 | 24 | 8 | 100 |
| KVM切换器 | 32 | 19 | 16 | 23 | 10 | 100 |
| 网络共享器 | 38 | 21 | 15 | 18 | 8 | 100 |
从成本结构可以发现,芯片国产化替代对高端网络共享器的盈利影响最大,国产芯片批量应用后,高端产品的芯片成本可下降20%左右,对应整体成本下降7%-8%,毛利率可提升5-6个百分点。入门级产品受芯片价格波动影响较小,市场竞争主要集中在加工成本和渠道层面,中小厂商凭借灵活的渠道策略仍能获得一定生存空间。上游供应商的议价能力也对共享器产业利润分配产生影响,核心芯片厂商由于集中度高,议价能力较强,能够占到全产业链近40%的利润,而共享器成品厂商的平均净利润率仅在5%-8%之间,入门产品甚至更低,部分厂商靠走量获得现金流,再延伸到高端市场布局。
共享器的传统核心应用覆盖中小企业办公、教育机构机房、家庭多设备共享三大场景,中小企业降本需求是推动传统应用增长的核心动力,中小企业通过采购共享器减少打印机、扫描仪等外设的采购数量,单设备投入可覆盖多工位使用,降低办公硬件投入成本,据调研,10-20人规模的中小企业平均可减少3-5台外设采购,对应投入降低20%-30%。教育机构的机房场景主要用于电脑教室的外设共享,一套共享器可覆盖一个班级的学生共用打印机、扫描仪等设备,降低机房建设成本。家庭办公场景则是随着个人多设备持有量提升,用户通过共享器共用U盘、移动硬盘、打印机等外设,提升设备利用率。
| 应用场景 | 需求占比(%) |
|---|---|
| 中小企业办公 | 58 |
| 教育机构机房 | 22 |
| 家庭多设备共享 | 20 |
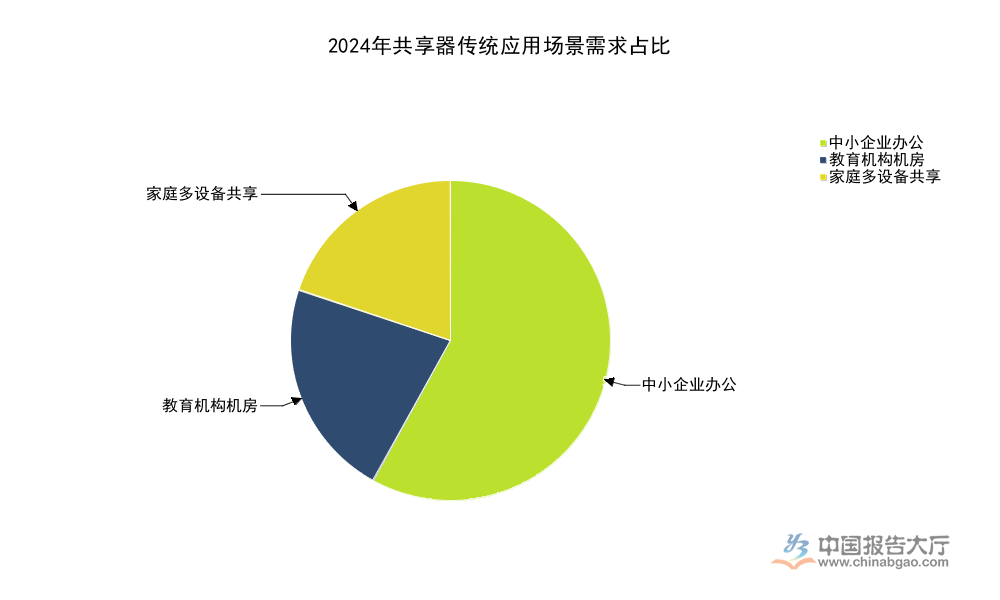
中小企业办公作为核心传统场景,需求稳定性较强,受宏观经济环境影响,中小企业降本需求持续提升,带动共享器在中小企业办公场景的渗透率从2019年的32%提升到2024年的47%,需求规模年均增长保持在8%左右。教育机构场景需求增长相对平稳,主要受新机房建设和旧机房改造需求驱动,年度波动较小。传统应用领域的需求特征是产品更新周期较长,共享器硬件产品的平均更新周期在5-7年,存量替换需求占比约为40%,新增需求占比约为60%,新增需求主要来自新成立中小企业和新机房建设,存量替换主要来自产品老化损坏后的更换,市场需求整体呈现稳中有升的态势。部分厂商针对传统应用场景推出低价入门产品,价格从几十元到一百多元不等,迎合中小客户的低成本需求,走量规模较大,成为中小厂商的主要收入来源。
AI大模型训练带动GPU服务器租赁市场快速增长,多用户租用GPU集群进行模型训练时,需要对训练数据集、存储资源进行共享访问,共享器的功能延伸到存储资源网络共享领域,催生了新的需求增量。全球租用GPU服务器市场规模在2026年达到87亿美元,其中78%的租用用户需要配置分布式文件系统实现存储资源共享,69%的开发者面临传统配置模式下分布式文件系统配置繁琐、兼容性差、存储与算力不匹配等问题,内置共享功能的网络共享器可以简化配置流程,降低开发者的技术门槛,平均配置周期从传统的3.8天缩短到0.5天以内,多节点协同效率从58%提升到85%以上,文件读写延迟从320ms降低到120ms,数据丢失率从0.3%降低到0.05%以下。
AI算力共享场景下,网络共享器的需求快速释放,成为行业新的增长极。这一新兴领域的产品技术要求远高于传统办公共享器,需要支持万兆以上的网络传输速率,兼容主流分布式存储系统,对厂商的技术研发能力要求较高,目前主要是头部厂商在布局,中小厂商鲜有进入。进一步来看,新兴领域的产品毛利率比传统产品高出15-20个百分点,吸引头部厂商不断加大研发投入,推动产品结构升级。国内头部厂商已经推出面向AI算力共享场景的定制化网络共享器产品,2024年新兴领域收入占比已经提升到头部厂商总营收的12%左右,未来占比还会持续提升,成为驱动行业增长的核心动力。新兴需求的出现也改变了行业的增长逻辑,传统行业增长主要依赖传统办公需求的稳步提升,未来增长将更多依赖AI等新兴领域的需求拉动,行业增长速度有望从原来的5%-8%提升到10%-12%。
珠三角是国内共享器产业最核心的产能聚集区,目前珠三角共享器成品产能占全国总产能的60%以上,产值占比超过52%,核心聚集区集中在深圳、东莞两地,深圳主要聚集品牌厂商和研发中心,东莞主要布局配套加工和组装产能。珠三角区域的产业配套优势非常明显,上游的芯片分销、连接器、PCB板、塑料结构件等配套产业都在100公里半径范围内,零部件采购和产品组装的效率非常高,大部分中小订单的交付周期可以控制在3-7天,远高于国内其他区域。深圳作为国内电子信息产业中心,拥有完善的电子元器件供应链和研发人才储备,国内超过70%的共享器品牌厂商将总部和研发中心设在深圳,能够快速响应市场需求变化,推出适配新兴场景的新产品。
东莞的加工制造业配套完善,拥有大量成熟的电子组装加工厂,能够承接不同规模的OEM/ODM订单,为品牌厂商提供灵活的产能支撑。珠三角的出口物流体系完善,共享器产品超过40%用于出口,珠三角港口众多,出口物流成本比内陆地区低15%-20%,交货周期短3-5天,进一步提升了珠三角共享器产业的竞争力。目前珠三角共享器产业已经形成了从研发、元器件配套、组装、出口的完整产业链,产业集群效应明显,吸引了越来越多的新产能向珠三角聚集,近五年国内新增共享器产能中,超过65%落地珠三角区域,产业聚集效应进一步强化。
长三角是国内共享器产业第二大产能聚集区,产能占全国总产能的28%左右,产值占比约32%,核心聚集区集中在苏州、宁波两地,长三角的共享器产业主要优势在上游核心零部件配套,以及高端产品研发生产。国内的高端连接器、PCB板龙头企业大部分集中在长三角,为高端共享器产品提供核心零部件配套,长三角生产的高端接口元器件的品质稳定性优于国内其他区域,所以高端网络共享器产品大部分由长三角厂商配套生产。长三角的共享器产业更多面向国内高端市场和工业领域需求,工业级共享器对产品稳定性、环境适应性要求高,长三角厂商凭借上游零部件的品质优势,占据了国内工业级共享器近60%的市场份额。
长三角的半导体产业发展较快,国产高端控制芯片的研发生产主要集中在长三角,为高端共享器芯片国产化提供了支撑,部分长三角共享器厂商已经实现了核心芯片的全国产配套,产品性价比优势明显,逐步替代进口高端产品。近年来,长三角共享器产业也在不断整合,中小加工产能逐步向珠三角转移,本地产能更多向高端产品研发和核心零部件生产集中,产业分工越来越清晰,和珠三角形成了错位竞争的格局,珠三角主打中低端入门产品和出口订单,长三角主打高端产品和国内工业市场需求,形成了互补的产业布局,这种分工模式提升了国内共享器产业整体的竞争力,能够覆盖不同层级的市场需求。
共享器行业的竞争格局呈现出明显的细分领域差异,入门级传统产品领域市场分散,大量中小厂商参与竞争,而高端产品和新兴领域市场集中度较高,头部厂商占据了主要市场份额,不同细分品类的CR5(前五名厂商市场份额)有明显差异,行业整合度随着产品技术门槛提升而升高,头部厂商凭借供应链和品牌优势不断挤压中小厂商的生存空间,行业整合趋势持续推进。
| 细分品类 | CR5市场占比(%) |
|---|---|
| 入门打印共享器 | 38 |
| USB共享器 | 42 |
| KVM切换器 | 56 |
| 高端网络共享器 | 78 |

从集中度数据可以发现,技术门槛越高的细分领域,市场集中度越高,高端网络共享领域头部厂商凭借技术和品牌优势,占据了近八成的市场份额,新进入者很难突破。入门级产品领域门槛低,市场分散,价格竞争激烈,中小厂商凭借灵活的渠道策略占据一定份额。头部厂商主要分为两类,一类是传统IT外设厂商,凭借原有品牌和渠道优势切入共享器市场,比如绿联、毕亚兹等,这类厂商主要面向消费级和中小办公市场,品牌知名度高,渠道覆盖广,市场份额领先。另一类是专业网络设备厂商,比如华为、新华三旗下的外设业务线,这类厂商主打高端网络共享器和工业级产品,技术实力强,客户主要是企业和工业领域,盈利能力较强。头部厂商的市场份额近年来持续提升,从2019年全行业CR5 38%提升到2024年的52%以上,行业整合速度加快,中小厂商的生存空间不断被压缩,部分中小厂商开始转型为头部厂商做OEM加工,或者逐步退出市场。
行业内新进入者的机会主要来自两个方面,一是细分场景的定制化需求,二是新兴领域的细分市场切入。传统头部厂商主要主打通用型产品,对部分垂直细分场景的定制化需求覆盖不足,比如教育机房专用共享器、工业控制场景专用共享器、AI算力共享场景的定制化共享器等,新进入者可以深耕垂直细分场景,推出定制化产品,满足细分客户的需求,建立差异化竞争优势。部分新进入者专门针对AI算力共享场景推出轻量化的共享器产品,价格比头部厂商低20%左右,适配主流分布式存储系统,受到中小开发者的欢迎,已经获得了一定的市场份额。
出口市场的新兴需求也给新进入者提供了机会,东南亚、拉美等地区的中小企业快速发展,对入门级共享器的需求快速增长,新进入者可以凭借国内的供应链成本优势,拓展海外新兴市场的电商渠道,获得增长空间。新进入者面临的竞争压力也较大,头部厂商已经建立了完善的供应链和渠道优势,新进入者需要在细分场景建立差异化优势,才能获得生存空间,盲目的进入通用入门产品市场,很难在价格竞争中存活。行业的技术升级和新兴需求的出现,给新进入者提供了换道超车的机会,只要抓住细分场景的需求,仍能获得一定的发展空间,后续行业格局的变化仍有待观察。
如需获取细分领域企业名录与定制化产业调研服务,可联系专业产业研究机构对接。
如需获取更详细的共享器产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多共享器行业研究分析,详见中国报告大厅《共享器行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





