中国报告大厅网讯,我国原煤产业布局长期依托资源禀赋形成,在双碳目标引导和煤炭产能置换政策推动下,近年原煤供给的区域结构出现了深刻调整,国内原煤生产持续向资源条件更好、开采成本低的西部区域集中,产业布局的集聚度进一步提升。
我国是全球最大的煤炭生产国和消费国,原煤作为煤炭产业链最上游的初级产品,其产量变化直接决定了下游煤炭加工、电力、焦化、化工等多个环节的原料供应稳定性,也反映了国内能源供需结构的调整方向。
2019年到2024年国内原煤产量复合增速达到4.36%,保持平稳增长,这一增速既保障了国内工业化和城镇化推进对能源的需求,也符合煤炭产业淘汰落后产能、释放先进产能的转型节奏,避免了产量大起大落对能源市场的冲击。
分年度来看,2024年全年原煤产量达到47.60亿吨,同比增长1.3%,增速较前几年有所放缓,主要受下游需求结构调整和传统产区产能退出影响;2025年全年原煤产量达到48.3亿吨,同比增长1.2%,增速进一步小幅回落,延续平稳增长态势。
分月度来看,2024年9月规上工业原煤产量4.1亿吨,同比下降1.8%,日均产量1372万吨;2025年12月日均产量达到1410万吨;2026年1-2月全国原煤产量7.6亿吨,同比下降0.3%,日均产量1293万吨,季节性波动特征明显,春节假期影响是2026年初增速回落的主要原因。
近年来国内原煤产量增长始终围绕保障能源安全核心目标,双碳目标下,煤炭作为我国主体能源的地位短期内不会改变,原煤产量平稳增长是保障国内能源价格稳定、避免能源供应缺口的核心基础,产业布局调整始终是在保障总供给稳定前提下的结构性调整,而非总产能收缩,平稳增长态势为产业布局逐步调整留出空间,避免结构调整对能源市场造成过大冲击。
原煤按照用途可以细分为动力煤、炼焦煤、无烟煤三个核心细分品类,其中动力煤是占比最高的细分品类,主要用于发电、供热、建材生产等领域,产量变化直接影响电力供应稳定性和民生用能成本。
2019年到2024年国内动力煤产量复合增速达到4.42%,略高于原煤整体复合增速,反映下游电力行业对动力煤需求的平稳增长带动产量提升。2024年国内动力煤产量达到38.79亿吨,同比增长2.7%,增速高于原煤整体1.3%的增速,动力煤占全国原煤总产量的比重达到81.5%,是绝对主力品类。
电力行业是动力煤最大的消费领域,2024年电力行业动力煤消费量达到26.51亿吨,同比增长2.64%,增幅较2023年收窄约6.63个百分点,增速回落主要因为新能源发电装机容量提升,替代部分火力发电需求,带动动力煤需求增速放缓。
2024年建材行业动力煤消费量为2.75亿吨,同比下降5.05%,主要受房地产行业调整带来的建材需求下滑影响,建材行业产量收缩带动动力煤消费同步下降。
2024年化工行业动力煤消费量达到2.89亿吨,同比增长13.86%,增幅较2023年扩大3.55个百分点,需求增长主要来自现代煤化工产业发展,煤炭化工一体化项目持续投产带动原料用煤需求快速增长。
不同下游行业需求分化,带动原煤内部细分品类产量结构调整,动力煤占比持续提升,炼焦煤和无烟煤占比小幅下降,反映国内能源消费结构调整方向,电力作为煤炭最大下游领域,需求平稳增长支撑动力煤产量持续提升。若新能源发电持续保持高速增长,动力煤需求增速可能进一步收窄,占比提升节奏也会放缓。
我国煤炭资源分布呈现西多东少、北多南少的格局,经过多年开发和产能调整,原煤生产已经集中到山西、内蒙古、陕西、新疆四个核心产区,产业布局集聚度不断提升,近年在煤炭产能置换政策引导下,不同核心产区产量占比出现新变化,传统产区山西占比逐步下降,内蒙古和新疆占比持续上升,这种变化是资源禀赋、政策导向、开发成本等多个因素共同作用的结果。本次统计占比为各产区规模以上原煤产量占全国总产量比重,数据口径与国家统计局公开口径一致,覆盖2024年1-11月产量数据,准确反映当前原煤产业布局结构特征。
| 省区 | 占比(%) |
|---|---|
| 内蒙古 | 27.3 |
| 山西 | 26.8 |
| 陕西 | 16.4 |
| 新疆 | 11.0 |
| 其他产区 | 18.5 |
| 合计 | 100.0 |
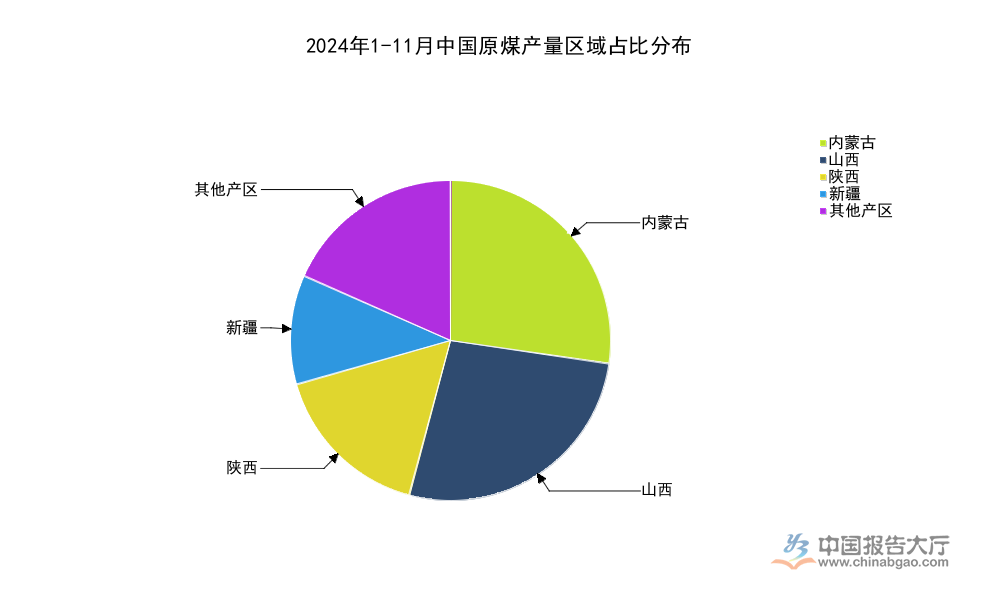
四个核心产区占比合计达到81.5%,超过全国总产量五分之四,剩余产区合计占比不足两成,我国原煤生产集聚度已经处于很高水平,产业布局资源依赖性特征非常突出。内蒙古占比首次超过山西跃居全国第一,反映我国煤炭产业向西转移的趋势已经落地,内蒙古先进产能持续释放逐步替代山西传统产能。新疆占比突破11%,较十年前提升超过5个百分点,作为未来原煤增量核心承载区的地位已经逐步确立。
我国原煤产业布局集中化趋势,本质是市场规律和政策引导共同作用的结果,西部产区煤炭资源储量大、煤层厚、开采条件好,单位开采成本比东部产区低30%以上,具有明显成本优势,政策层面也鼓励西部产区释放先进产能,控制东部和中部产区开发强度,推动落后产能退出,进一步强化了集中化趋势。
产业布局集中化带来煤炭运输格局调整,西煤东运、北煤南运运输规模持续扩大,对煤炭运输通道能力提出更高要求,近年我国加快建设浩吉铁路等煤炭运输大通道,就是为了适配原煤产业布局变化带来的运输需求调整,保障煤炭从核心产区高效运输到东部消费区。产业布局集中化带来供应安全问题,核心产区产能波动会对全国供应产生更大影响,极端天气、安全生产等因素的影响会快速传导到全国市场,推进集中化的同时需要完善产能储备和运输储备体系,保障供应稳定性。
从年度产量增量维度观察不同产区对全国原煤增长的贡献,更清晰展现产业布局调整方向,近年全国原煤产量增量来源越来越集中,少数核心产区贡献全部增量,传统产区不仅没有贡献增量,还因为产能退出出现产量净减少,这种结构性变化是煤炭产能置换政策的直接体现。我国煤炭产能置换政策要求新建产能必须淘汰同等规模甚至更大规模落后产能,落后产能主要集中在华北等传统产区,新建先进产能主要布局在西部产区,产能置换过程自然带来产量区域布局调整。本次统计增量为2024年相对上一年的净变化,数据全部来自国家统计局公开核定,准确反映不同产区增量贡献结构。
| 省区 | 增量(亿吨) |
|---|---|
| 新疆 | 0.81 |
| 内蒙古 | 0.66 |
| 陕西 | 0.15 |
| 山西 | -0.94 |

2024年全国原煤总产量增量约为0.62亿吨,新疆和内蒙古合计贡献增量1.47亿吨,完全覆盖山西产量下降带来的0.94亿吨减量,还能满足全国总产量增长需求,增量结构清晰展现当前原煤产业布局调整方向。新疆贡献超过百分之百的总增量,成为全国原煤产量增长的第一核心来源,山西作为传统最大产煤省,产量持续回落,符合其控制产能、优化结构的产业定位。
这种增量分布格局,背后是我国煤炭产业开发的战略布局,新疆煤炭储量丰富,占全国煤炭预测储量超过四成,目前开发程度仍然较低,未来还有很大开发空间,是我国未来原煤产能增长的主要承载区,近年新疆加大煤炭铁路外运通道建设,疆煤东运规模持续扩大,带动新疆原煤产量快速增长。内蒙古煤炭资源也非常丰富,经过多年开发,仍然有较大先进产能释放空间,近年通过淘汰落后产能、释放先进产能,产量保持稳定增长,是当前全国原煤供应的核心支撑。
山西经过多年高强度开发,浅层煤炭资源已经开发殆尽,深层煤炭开采成本较高,因此定位于煤炭产业高端化转型,重点发展煤炭深加工产业,控制原煤开采规模,逐步降低原煤产量,这种定位符合全国煤炭产业布局总体要求,也有利于山西实现产业转型。陕西煤炭资源开发受到生态保护红线约束,增量空间有限,因此产量保持低速增长,增量贡献较小,符合当前开发定位。
产业布局调整带来原煤开采整体成本下降,西部产区低成本产能替代东部高成本产能,有利于控制国内煤炭价格水平,降低下游行业用能成本,提升国内制造业竞争力。同时,产业布局向西部集中带动西部区域经济发展,煤炭开发带来的税收和就业,成为新疆、内蒙古等西部省区经济增长的重要支撑,促进区域经济平衡发展。
未来集中化趋势还会进一步延续,新疆产量占比和增量贡献还会进一步提升,内蒙古将保持稳定产量规模,山西占比会继续小幅回落,陕西保持相对稳定,我国原煤产业布局总体格局将逐步形成"内蒙古保供、新疆增量、山西转型、陕西稳定"的新结构。
如需获取原煤产业布局细分数据,可联系专业产业研究机构获取定制化报告。核心洞察如下:
如需获取更详细的原煤产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多原煤行业研究分析,详见中国报告大厅《原煤行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





