中国报告大厅网讯,有色金属加工处于有色金属产业链中游,承接上游冶炼产能,为下游建筑、电力、新能源、汽车等领域提供定制化加工产品,其中铝型材是市场规模最大、应用最广泛的细分品类之一,投资分析层面,企业财务表现直接反映行业景气度与竞争优势。
有色金属加工行业的核心盈利模式是赚取加工费,上游原材料占营业成本的比例普遍超过80%,行业整体对上游有色金属冶炼端的价格波动敏感度极高。国内铝加工行业的上游原材料主要是电解铝,电解铝价格受宏观货币政策、产能调控政策、能源价格等多重因素影响,波动幅度较大。中游加工企业如果没有完善的套期保值机制,很容易出现原材料库存波动带来的公允价值变动损失,挤压原本就不高的加工利润。
国内铝型材行业平均加工费在每吨500-1500元区间,行业整体净利率长期低于5%,属于典型的薄利多销制造业品类。究其本质,铝型材行业的进入门槛较低,中小产能众多,市场竞争充分,加工费的提升空间始终被产能过剩压制。当上游电解铝价格出现大幅上涨时,下游终端客户往往会接受延后调价,加工企业需要承担短期的成本上涨压力;当上游电解铝价格下跌时,下游客户又会要求快速下调产品价格,加工企业的库存贬值损失也需要自行消化,这种不对称的价格传导机制,是行业盈利波动的核心来源。
从现有数据观察,国内多数中小头部铝加工企业的套期保值体系并不完善,很多企业出于套保成本的考虑,仅对部分原材料库存进行套期保值,无法完全对冲上游价格波动带来的风险,这也导致企业盈利的波动幅度远大于行业头部大型企业,财务层面的不确定性更高。
铝型材的下游需求结构中,传统建筑领域占比超过一半,其次是工业领域,包括光伏支架、新能源汽车轻量化、轨道交通、电子电力等。近年来,传统房地产行业进入调整周期,新建住宅开工面积持续下滑,直接拖累建筑类铝型材的需求增长。与之形成对照的是,新能源领域的铝型材需求保持较快增长,光伏边框、支架用铝型材,新能源汽车车身结构件、电池托盘用铝型材的需求占比逐年提升。
需求结构的变化,推动行业内部的产能结构调整,头部企业纷纷加大新能源领域的产能布局,压缩传统建筑领域的低毛利产能。需求端的分化也带来盈利层面的分化,布局新能源赛道的加工企业,产品加工费普遍比传统建筑铝型材高出30%以上,盈利能力更强。但新能源领域对产品的精度、性能、稳定性要求更高,进入头部终端企业的供应链体系门槛也更高,中小加工企业很难切入这一市场,进一步拉大了头部企业和中小产能的盈利差距。
国内房地产行业的调整已经持续多年,传统建筑铝型材的需求很难出现大幅反弹,未来需求增长的核心动力仍然来自工业领域尤其是新能源领域的需求拉动,这种分化趋势仍将延续,行业集中度会进一步向能够切入高端工业领域的企业倾斜,缺乏技术和客户优势的企业会持续面临需求和盈利的双重压力。
国内铝型材细分领域的市场集中度整体偏低,CR10(前十大企业市场份额)不足30%,大量中小产能分散在各区域市场,区域型中小企业占据了近六成的市场份额。行业竞争的核心维度仍然是价格竞争,中小产能依托更低的人力成本和运营成本,在中低端建筑铝型材市场依靠价格优势抢占份额,进一步压缩了行业整体的加工费空间。
近年来,环保政策和能耗双控政策推动部分落后中小产能出清,但出清的速度远慢于新增产能的扩张速度,行业整体仍然处于产能过剩的状态,加工费上涨缺乏供需层面的支撑。区域型中小头部上市企业,一方面要面对大型头部企业在高端工业领域的竞争,另一方面要面对区域中小产能在中低端市场的价格竞争,夹缝中生存的特征较为明显,盈利空间被双向挤压。
闽发铝业是国内铝型材细分领域的区域型上市企业,主营业务涵盖建筑铝型材、工业铝型材的加工制造,企业的财务变化能够一定程度反映国内中小头部铝型材企业的运行状态。闽发铝业产能规模长期维持稳定,营收变动主要来自产品销量和价格的变化,受产能扩张因素影响较小,能够清晰反映行业需求的变动趋势。
表1 闽发铝业2022-2024年营业收入 单位:元
| 年份 | 营业收入 |
|---|---|
| 2022 | 2791306251.15 |
| 2023 | 2823984214.99 |
| 2024 | 2229073209.29 |
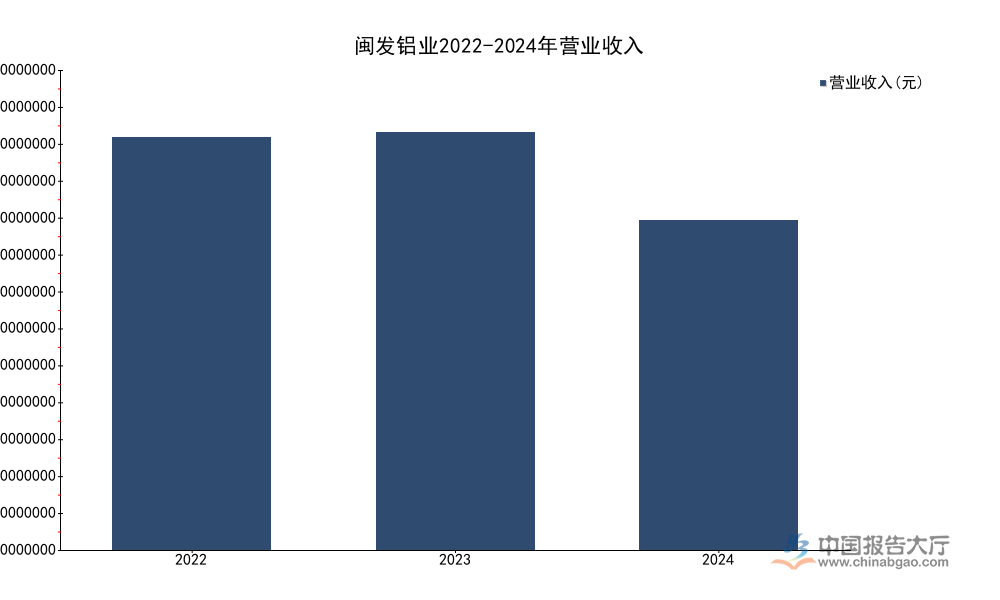
2022到2023年企业营业收入基本维持稳定,变动幅度不足1.2%,符合行业整体需求平稳的特征。2024年营业收入同比下滑21.07%,降幅超出行业平均水平,这背后既有国内传统建筑铝型材需求下滑的影响,也不排除企业主动调整客户结构,淘汰低毛利订单的因素。规模下滑直接带动盈利水平的同步调整,行业需求端的压力在企业层面已经明确体现。
归属于上市公司股东的净利润反映企业最终的盈利水平,剔除少数股东权益的影响,能够直观体现企业股东获得的收益水平,连续三年的净利润变动,能够反映成本端和需求端双重压力对企业盈利的挤压效果。
表2 闽发铝业2022-2024年归属于上市公司股东的净利润 单位:元
| 年份 | 净利润 |
|---|---|
| 2022 | 49920991.94 |
| 2023 | 26862944.15 |
| 2024 | 20774111.97 |

连续三年归属于上市公司股东的净利润保持下滑趋势,年均复合降幅超过35%,下滑幅度远大于营业收入的降幅,说明企业盈利端受到的压力大于规模端,成本端的刚性支出和价格传导不畅进一步放大了需求下滑对盈利的影响。企业净利率从2022年的1.79%下滑至2024年的0.93%,进一步验证了铝型材行业薄利多销、盈利空间持续收窄的特征。
2024年四个季度的营收和净利润变动,能够反映企业年内的经营节奏,也能观察行业需求的季节性波动特征,铝型材行业的需求往往和下游开工节奏相关,二季度和三季度是传统的开工旺季,四季度受年底工程结算和冬季开工减少影响,需求往往出现波动。
表3 闽发铝业2024年分季度营业收入 单位:元
| 季度 | 营业收入 |
|---|---|
| 一季度 | 408288169.25 |
| 二季度 | 624073128.51 |
| 三季度 | 578823905.17 |
| 四季度 | 617888006.36 |

数据符合传统的季节性特征,一季度受春节假期影响,开工不足,营收规模最低,二季度进入开工旺季,营收规模环比提升超过50%,三季度维持高位,四季度营收反弹超过三季度,这一变化和近年来竣工交付集中在年底的行业特征吻合,季节性波动规律没有发生明显偏离。分季度净利润数据显示,四季度归属于上市公司股东的净利润为负,这一异常波动一方面受年底资产减值计提的影响,另一方面也反映低毛利订单对企业四季度盈利的拖累,全年盈利的压力主要集中在年底。
2024年末闽发铝业核心资产的规模和占比,能够反映制造类铝加工企业的资产结构特征,应收账款、存货、固定资产、货币资金是铝加工企业维持正常运营的四类核心资产,其规模占比能够反映企业的运营效率和财务风险。铝加工企业属于轻资产加工模式,固定资产占比不会过高,同时因为对下游客户议价能力偏弱,应收账款占比通常会维持在较高水平。
表4 闽发铝业2024年末核心资产规模 单位:元
| 资产类型 | 资产规模 |
|---|---|
| 应收账款 | 518771007.13 |
| 存货 | 276208446.63 |
| 固定资产 | 456277188.14 |
| 货币资金 | 316253697.91 |

应收账款占总资产的比例达到22.23%,占比偏高,反映铝加工行业对下游客户的议价能力偏弱,普遍存在较长的账期,一定程度上增加了企业的资金占用成本和坏账风险。固定资产占总资产比例接近20%,符合轻资产加工制造类企业的正常水平,和行业特征保持一致。短期借款规模超过5.6亿元,高于货币资金规模,说明企业存在一定的短期偿债压力,财务层面的流动性风险仍有待观察。
经营活动现金流方面,2022年和2023年经营活动现金流均为负,2024年转为正,增幅达到285.90%,这一变化主要源于企业2024年主动去库存,缩减原材料采购规模,减少了资金流出,主动去库存的操作也在一定程度上导致营收规模下滑,反映企业在需求下行周期主动收缩控制风险的策略,这种策略虽然短期拉低了营收规模,但改善了现金流状况,降低了长期运营风险。
如需获取铝加工细分赛道优质投资标的梳理,可关注后续深度研究。
如需获取更详细的有色金属加工产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多有色金属加工行业研究分析,详见中国报告大厅《有色金属加工行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





