中国报告大厅网讯,有色金属加工作为连接上游冶炼与下游终端制造的核心中游环节,其发展趋势直接反映国内实体经济尤其是建筑、新能源、汽车等领域的需求变化,铝型材是有色金属加工领域规模占比最高的细分品类之一,其市场表现与财务特征对整个行业的运行状态具备较强的指示意义。
按照行业定义,有色金属加工是对铜、铝、铅、锌等有色金属及其合金进行塑性变形或深度加工,改变其形状、组织及性能的制造活动,铝型材属于铝加工板块的核心细分品类,处于整个有色金属加工产业链的中游位置,上游对接电解铝冶炼环节,原材料成本占铝加工企业营业成本的比例超过85%,企业盈利水平很大程度上受制于电解铝价格波动与下游客户的议价能力。下游需求主要覆盖建筑地产、工业型材、新能源光伏、轨道交通等领域,其中建筑地产领域需求占比长期维持在50%以上,2018年之后随着国内新能源产业的发展,光伏边框、新能源汽车车身结构件等领域的工业铝型材需求占比逐步提升,截至2024年末,国内工业铝型材占比已经提升至接近45%,需求结构的变化推动行业竞争逻辑从规模成本竞争向高精度、高可靠性的产品品质竞争转移。
中小铝加工企业普遍集中于中低端建筑型材领域,产能过剩压力较大,头部企业则逐步向新能源等高附加值领域转型,行业分层特征愈发明显。国内铝加工行业的准入门槛相对较低,行业集中度长期处于较低水平,大量中小企业依赖低价竞争获取订单,应收账款周期较长,现金流压力普遍偏大,行业整体盈利水平随下游需求波动的敏感度较高,周期特征十分明显。
国内铝型材行业的参与者数量超过千家,其中规模以上企业数量超过四百家,绝大多数企业产能在10万吨以下,头部企业年产能超过百万吨,闽发铝业作为国内中小头部铝型材上市企业,其经营特征具备较强的行业代表性,企业核心产能集中在福建地区,产品覆盖建筑型材与工业型材两大领域,业务规模处于行业中游水平,在区域市场具备一定的品牌影响力。
不同于头部大型铝加工企业依托资本优势布局新能源等高附加值赛道,中小头部企业受资金、技术、客户资源的限制,转型节奏相对缓慢,业务仍然以传统建筑型材为主,受2022年之后国内地产行业调整的影响,传统建筑型材需求持续下滑,行业平均开工率维持在六成左右,中小企业普遍面临订单不足、应收账款回收慢、原材料价格波动大等多重压力,部分企业甚至出现现金流断裂的风险。行业层面,环保政策与能耗双控政策也在推动行业出清,达不到环保与能耗标准的中小产能逐步退出市场,存活下来的企业也需要持续投入资金进行设备升级与环保改造,进一步加剧了企业的资金压力。
行业竞争层面,头部大型企业依托成本与技术优势,逐步挤压中小铝型材企业的市场空间,中小头部企业只能在区域市场和细分赛道寻求生存空间,盈利空间被持续压缩,从现有数据观察,中小铝型材企业的平均毛利率较头部大型企业低3-5个百分点,应对行业周期波动的能力更弱。
闽发铝业作为国内上市铝型材企业,其公开披露的财务数据能够反映中小头部铝型材企业的实际经营状态,从连续三年的年度数据观察,企业营收与利润变动符合行业整体的发展趋势,2022年到2023年企业营收保持小幅增长,2024年受下游建筑需求整体下滑的影响,营收出现较大幅度的下滑,净利润也同步下滑,扣非净利润的下滑幅度明显超过归母净利润,反映企业非经常性收益对利润的支撑作用逐步提升。数据全部来自闽发铝业公开披露的年度报告,口径一致,具备时间维度的可比性,能够清晰反映企业盈利的变动趋势。
| 年份 | 营业收入(元) | 归母净利润(元) | 扣非归母净利润(元) |
|---|---|---|---|
| 2022 | 2791306251.15 | 49920991.94 | 48394286.08 |
| 2023 | 2823984214.99 | 26862944.15 | 18215113.43 |
| 2024 | 2229073209.29 | 20774111.97 | 8434704.22 |
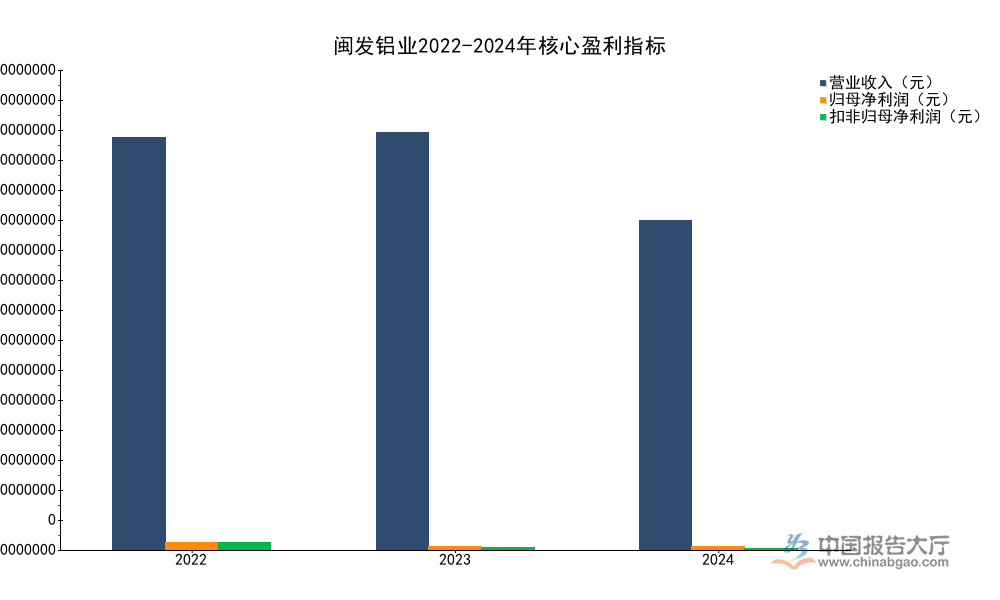
连续三年的盈利变动显示,铝型材中小头部企业的盈利水平持续下滑,2024年扣非净利润较2022年下滑超过80%,反映核心主营业务的盈利能力持续收缩,非经常性损益占净利润的比例从2022年的3%提升至2024年的接近60%,主营业务对利润的贡献持续降低。这背后既有下游需求下滑的影响,也有行业竞争加剧挤压盈利空间的作用,一定程度上反映了中小铝型材企业当前面临的普遍经营压力。分季度来看,2024年闽发铝业第四季度归母净利润为-7679965.12元,符合地产行业年底结算与资产减值计提的常规特征,不排除企业通过减值计提平滑后续年度利润的可能性。
资产负债结构能够直接反映企业的运营质量与抗风险能力,铝加工企业属于重资产制造行业,固定资产占比较高,同时因为对上游原材料需要维持一定规模的备货,对下游客户存在普遍的账期,所以应收账款与存货占比也相对较高,行业普遍存在资金占用规模大、周转慢的特征。本次整理的闽发铝业2024年末核心资产负债数据全部来自闽发铝业2024年年报,涵盖总资产、归属于上市公司股东的净资产、应收账款、货币资金、存货、固定资产、短期借款等核心存量指标,均为同一时点的统计数据,口径一致,能够清晰反映企业的资产结构与财务风险水平。
| 指标名称 | 数值(元) |
|---|---|
| 总资产 | 2333381249.39 |
| 归母净资产 | 1526628559.41 |
| 应收账款 | 518771007.13 |
| 货币资金 | 316253697.91 |
| 存货 | 276208446.63 |
| 固定资产 | 456277188.14 |
| 短期借款 | 561012426.50 |

2024年末闽发铝业应收账款占总资产的比例为22.23%,短期借款规模超过货币资金与存货之和,反映企业面临一定的资金周转压力,下游客户账期拉长推高应收账款规模,企业依赖短期借款维持日常运营,进一步加剧了财务费用压力,挤压原本已经狭窄的盈利空间。固定资产占总资产的比例接近20%,符合重资产制造行业的基本特征,整体资产负债率维持在35%左右,处于行业中等水平,抗风险能力尚可,尚未出现资不抵债的极端情况。
现金流层面,2022年与2023年闽发铝业经营活动现金流均为净流出,2024年转为净流入78360309.25元,同比增长285.90%,这一变化主要得益于企业2024年主动去库存,压缩原材料备货规模,同时加大应收账款催收力度,降低了经营性资金占用,一定程度上体现了企业应对行业周期的主动调整能力。不排除后续企业继续缩减产能、剥离非核心资产改善财务状况的可能性,这一调整路径也是中小铝型材企业应对行业下行周期的普遍选择。
如需获取有色金属加工行业更多细分维度的产业数据,可关注后续权威机构发布的产业调研成果。
如需获取更详细的有色金属加工产业链细分数据与企业竞争情报,可联系专业产业研究机构获取定制化研究服务。
更多有色金属加工行业研究分析,详见中国报告大厅《有色金属加工行业报告汇总》。这里汇聚海量专业资料,深度剖析各行业发展态势与趋势,为您的决策提供坚实依据。
更多详细的行业数据尽在【数据库】,涵盖了宏观数据、产量数据、进出口数据、价格数据及上市公司财务数据等各类型数据内容。





